Uma carteira de investimentos diversificada pode parecer difícil de montar quando o investidor olha para a quantidade de produtos disponíveis no mercado. São títulos públicos, CDBs, ações, fundos imobiliários, ETFs, fundos de investimento, criptomoedas e muitos outros ativos. Diante de tantas opções, é comum surgir a dúvida: por onde começar?
A resposta não está em escolher o investimento que mais subiu recentemente, nem em distribuir dinheiro aleatoriamente entre vários produtos. Uma carteira bem construída começa pelo entendimento dos objetivos, do prazo, da liquidez necessária e da capacidade de aceitar riscos.
A diversificação é uma ferramenta importante para organizar esses fatores. Ela pode reduzir a dependência de um único ativo, emissor, setor, país ou cenário econômico. Porém, diversificar não significa eliminar riscos, garantir rentabilidade ou montar uma carteira cheia de investimentos diferentes sem nenhuma lógica.
Neste guia, vamos entender como montar uma carteira diversificada do zero, quais critérios devem ser analisados, como separar os investimentos por objetivos e quais erros o investidor iniciante deve evitar.
Aviso importante: este conteúdo tem finalidade exclusivamente educacional. Ele não constitui recomendação de compra ou venda de ativos, não representa indicação de produtos financeiros e não considera a situação individual de nenhum leitor. Todo investimento envolve riscos, inclusive possibilidade de perdas. Antes de investir, avalie seus objetivos, seu perfil, sua necessidade de liquidez e as características do produto escolhido.
O que é uma carteira de investimentos?
A carteira de investimentos é o conjunto de aplicações financeiras que pertencem a uma pessoa ou família.
Ela pode conter apenas um produto ou vários. Uma pessoa que mantém todo o dinheiro em uma conta remunerada possui uma carteira, ainda que bastante concentrada. Da mesma forma, alguém que distribui os recursos entre renda fixa, ações, fundos e ativos internacionais também possui uma carteira.
A diferença está na forma como os investimentos são organizados.
Uma carteira não deve ser vista como uma lista de produtos escolhidos isoladamente. Cada investimento precisa cumprir uma função dentro do conjunto. Um título pode ser usado para preservar a reserva de emergência. Outro pode buscar crescimento no longo prazo. Um terceiro pode oferecer exposição a empresas, imóveis ou mercados internacionais.
Quando o investidor observa apenas a rentabilidade de cada aplicação separadamente, pode deixar de perceber o risco total que está assumindo. Cinco ações diferentes, por exemplo, não significam necessariamente cinco fontes independentes de retorno. Se todas pertencem ao mesmo setor ou dependem do mesmo fator econômico, podem cair juntas.
Por isso, o objetivo de uma carteira não é simplesmente acumular ativos. É construir uma estrutura coerente com a vida financeira do investidor. Uma carteira de investimentos diversificada deve funcionar como um conjunto, com cada parte cumprindo um papel claro.
O que significa diversificar investimentos?
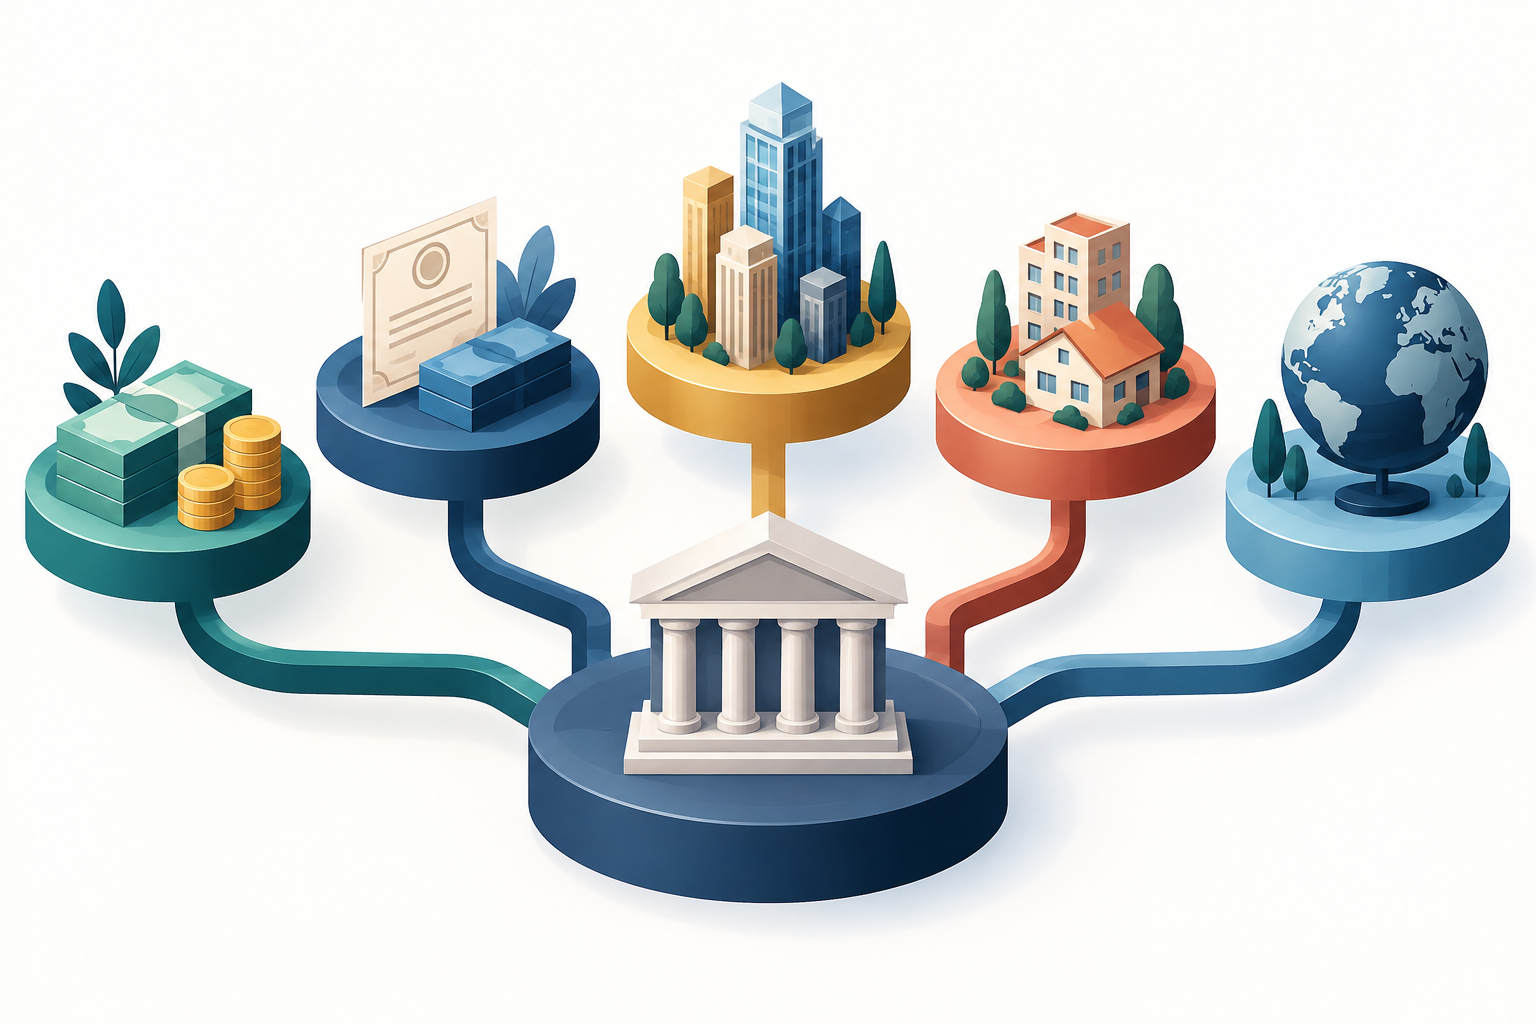
Diversificar significa distribuir os recursos entre investimentos que tenham características, riscos e comportamentos diferentes.
Na prática, a diversificação pode ocorrer em várias dimensões:
- entre diferentes classes de ativos;
- entre emissores;
- entre setores da economia;
- entre prazos;
- entre indexadores;
- entre moedas e países;
- entre níveis de liquidez;
- entre objetivos financeiros.
Imagine um investidor que possui todo o patrimônio em ações de empresas ligadas ao consumo. Se houver uma recessão, aumento do desemprego ou queda forte na renda das famílias, várias empresas dessa carteira poderão ser afetadas ao mesmo tempo.
Agora imagine outro investidor que mantém uma parte em investimentos de liquidez diária, outra em títulos de renda fixa com diferentes prazos, outra em empresas de setores distintos e uma pequena parcela em ativos internacionais. Essa segunda carteira também sofrerá oscilações, mas tende a depender de uma quantidade maior de fatores.
A diversificação não impede perdas. Ela procura evitar que um único acontecimento comprometa todo o patrimônio.
A B3 explica que uma carteira realmente diversificada não é necessariamente aquela que possui mais ativos, mas aquela em que os investimentos estão expostos a riscos diferentes. Ter muitos produtos que reagem da mesma maneira ao cenário econômico pode criar apenas uma falsa sensação de segurança.
Diversificação não é garantia de lucro
Esse é um dos pontos mais importantes para quem está começando.
Diversificar não significa ganhar em todos os cenários. Em determinados momentos, vários investimentos podem apresentar desempenho negativo ao mesmo tempo. Uma crise econômica, uma mudança relevante nos juros, uma guerra ou um choque global pode atingir diversas classes de ativos.
Também é possível que uma carteira diversificada apresente uma rentabilidade menor do que um único investimento que teve um desempenho excepcional. O problema é que ninguém sabe antecipadamente qual será o ativo vencedor.
O investidor que concentra tudo em um ativo que sobe pode ter um resultado excelente. Porém, se a escolha estiver errada, a perda também ficará concentrada. A diversificação busca equilibrar essa relação entre oportunidade e risco.
O objetivo não é encontrar a carteira que sempre terá o maior retorno. O objetivo é construir uma carteira que o investidor consiga manter durante diferentes fases do mercado, sem precisar tomar decisões desesperadas a cada oscilação.
O primeiro passo: organizar a vida financeira
Antes de pensar em ações, fundos ou ativos internacionais, o investidor precisa avaliar a própria vida financeira.
Não faz sentido buscar investimentos de longo prazo enquanto existem dívidas caras, falta de controle do orçamento ou ausência de uma reserva para imprevistos.
A montagem da carteira deve começar por algumas perguntas:
- Quanto entra e quanto sai todos os meses?
- Existem dívidas com juros elevados?
- Qual é o custo médio das despesas essenciais?
- Há pessoas que dependem financeiramente do investidor?
- Existe uma reserva para situações inesperadas?
- O dinheiro investido poderá ser necessário nos próximos meses?
- Quais são os objetivos financeiros dos próximos anos?
Essa etapa pode parecer menos interessante do que estudar novos ativos, mas é fundamental. A carteira de investimentos só consegue cumprir sua função quando está integrada ao planejamento financeiro.
O investidor que aplica o dinheiro da reserva de emergência em um ativo de alta volatilidade pode ser obrigado a vender em um momento desfavorável. Muitas perdas acontecem não porque o ativo seja necessariamente ruim, mas porque foi utilizado para uma finalidade inadequada.
A reserva de emergência vem antes da busca por rentabilidade
A reserva de emergência é o dinheiro destinado a situações imprevistas, como perda de renda, despesas médicas, consertos urgentes ou necessidades familiares. Para aprofundar esse primeiro passo, veja também nosso guia prático sobre reserva de emergência.
Sua principal função não é buscar a maior rentabilidade possível. É oferecer segurança, liquidez e disponibilidade.
A reserva precisa estar em investimentos compatíveis com essas características. Em geral, isso significa priorizar aplicações de baixo risco, com possibilidade de resgate rápido e baixa probabilidade de oscilações relevantes no momento do saque.
A quantidade necessária depende da estabilidade da renda, do nível de despesas, da existência de dependentes e da previsibilidade da atividade profissional. Uma pessoa com renda estável pode ter uma necessidade diferente de um profissional autônomo, empresário ou trabalhador com remuneração variável.
Não existe um número universal que sirva para todos. O importante é entender que a reserva de emergência não deve ser usada para especulação ou para objetivos de longo prazo.
Depois que essa base estiver sendo construída, o investidor poderá direcionar novos aportes para outros objetivos.
Defina os objetivos antes de escolher os investimentos
Um dos erros mais comuns é escolher o produto primeiro e só depois tentar descobrir para que ele servirá.
O caminho mais organizado é fazer o contrário.
Comece listando os objetivos financeiros. Eles podem incluir:
- formar uma reserva de emergência;
- pagar uma viagem;
- comprar um veículo;
- dar entrada em um imóvel;
- financiar estudos;
- construir renda complementar;
- preparar a aposentadoria;
- acumular patrimônio para a família.
Cada objetivo possui um prazo e uma necessidade diferente.
Um dinheiro que será utilizado em seis meses não deve ser tratado da mesma forma que um patrimônio destinado à aposentadoria daqui a trinta anos. O primeiro objetivo exige liquidez e menor exposição a oscilações. O segundo pode aceitar maior variação ao longo do caminho, desde que o investidor compreenda os riscos e consiga manter a estratégia.
Uma forma simples de organizar é dividir os objetivos em três grupos:
Curto prazo
São objetivos previstos para os próximos meses ou poucos anos. A prioridade costuma ser preservar o dinheiro e garantir que ele esteja disponível quando necessário.
Médio prazo
São objetivos que podem acontecer em alguns anos. É possível buscar um equilíbrio maior entre segurança, rentabilidade e liquidez.
Longo prazo
São objetivos distantes, como aposentadoria ou formação de patrimônio. O investidor pode aceitar oscilações maiores, desde que tenha tempo e disciplina para atravessar períodos de queda.
Essa divisão não define automaticamente quais produtos devem ser escolhidos. Ela apenas ajuda a entender qual função cada parte da carteira deve cumprir.
Conheça o seu perfil de investidor
O perfil de investidor procura identificar como uma pessoa reage a riscos, perdas, oscilações e necessidades de liquidez.
De forma geral, os perfis costumam ser classificados como conservador, moderado ou arrojado. Essas classificações são úteis, mas não devem ser tratadas como rótulos permanentes.
Uma pessoa pode aceitar mais risco com o dinheiro destinado à aposentadoria e, ao mesmo tempo, ser extremamente conservadora com o dinheiro que será usado para comprar uma casa em dois anos.
O Banco Central destaca que o perfil depende da combinação entre disposição para assumir riscos, preferência por liquidez e expectativa de rentabilidade. Também é importante considerar renda, patrimônio, experiência e objetivos.
O perfil não deve ser definido apenas pelo desejo de ganhar mais. Muitas pessoas se consideram arrojadas enquanto o mercado está subindo, mas mudam completamente de comportamento quando enfrentam uma queda de 20% ou 30%.
Uma pergunta prática é: como você se sentiria se uma parte dos seus investimentos apresentasse uma perda temporária significativa?
Se a resposta for “eu precisaria vender imediatamente”, talvez essa parcela esteja exposta a mais risco do que seria adequado para aquele objetivo.
Entenda as principais classes de ativos
Renda fixa
Na renda fixa, o investidor empresta dinheiro a um emissor, que pode ser o governo, um banco ou uma empresa. Em troca, recebe uma remuneração definida por determinadas regras.
Entre os exemplos estão:
- títulos públicos;
- CDBs;
- letras de crédito;
- debêntures;
- fundos de renda fixa.
A expressão “renda fixa” não significa ausência de risco. Existem riscos de crédito, liquidez, mercado e inflação.
Um título pode apresentar oscilação antes do vencimento, especialmente quando sua remuneração depende de uma taxa prefixada ou de um índice de juros. Também existe o risco de o emissor não cumprir suas obrigações, dependendo do produto.
A renda fixa pode desempenhar diferentes funções na carteira: reserva, estabilidade, geração de renda e diversificação. Se quiser conhecer melhor os conceitos e opções dessa classe, consulte nosso guia de renda fixa para iniciantes.
Ações
Ao comprar uma ação, o investidor adquire uma pequena participação em uma empresa. O retorno pode vir da valorização do preço, do recebimento de dividendos ou de outras formas de distribuição de resultados.
Ações podem oferecer potencial de crescimento no longo prazo, mas seus preços oscilam. Os resultados dependem do desempenho das empresas, do setor, da economia, dos juros, do câmbio e das expectativas do mercado.
Para entender os fundamentos antes de escolher empresas, confira também nossos guias sobre o que são ações e como começar na Bolsa e como analisar uma ação antes de investir.
Para quem deseja complementar os estudos por conta própria, há também os materiais educacionais Smart Start Ações e Invista Seu Dinheiro Hoje, disponíveis na Hotmart. A contratação é opcional; consulte diretamente cada página para verificar conteúdo, preço e condições.
Fundos de investimento
Os fundos reúnem recursos de vários investidores e aplicam esse dinheiro de acordo com uma política definida.
Eles podem investir em renda fixa, ações, imóveis, câmbio, crédito privado ou outros ativos. A gestão profissional pode facilitar o acesso a determinadas estratégias, mas não elimina riscos nem garante resultados.
Antes de investir em um fundo, o investidor precisa verificar a política de investimento, as taxas, os prazos de resgate, os riscos e o histórico da estratégia. Rentabilidade passada não garante rentabilidade futura.
ETFs
Os ETFs são fundos negociados em bolsa que procuram acompanhar um índice ou uma determinada cesta de ativos.
Eles podem ser uma forma de obter exposição diversificada com uma única aplicação, mas é importante entender qual índice está sendo seguido, quais empresas ou ativos fazem parte dele, quais são os custos e quais riscos estão envolvidos.
Um ETF não é automaticamente adequado apenas porque possui vários ativos. Se o índice estiver concentrado em um setor, país ou tema específico, a carteira continuará exposta a esses riscos.
Fundos imobiliários
Os fundos imobiliários investem em imóveis, recebíveis imobiliários ou outros ativos ligados ao setor. Suas cotas são negociadas em bolsa e podem apresentar oscilações.
Alguns fundos possuem imóveis físicos, enquanto outros concentram recursos em títulos de crédito imobiliário. Cada segmento possui riscos diferentes.
O investidor deve observar a qualidade dos imóveis, a localização, os contratos, os inquilinos, a vacância, a concentração de receitas e a estrutura do fundo.
Investimentos internacionais
Investir em ativos internacionais pode reduzir a dependência da economia brasileira e oferecer exposição a outras empresas, setores e moedas.
Ao mesmo tempo, existem riscos cambiais, tributários, regulatórios e de mercado. Uma aplicação internacional pode perder valor em reais mesmo quando o ativo sobe na moeda de origem, dependendo da variação do câmbio.
A exposição internacional deve ser entendida como parte de uma estratégia de diversificação, e não como uma tentativa de prever qual moeda terá o melhor desempenho.
Como montar uma carteira de investimentos diversificada
Alocação é a distribuição do patrimônio entre diferentes classes de ativos.
Uma carteira pode ser dividida por função:
- segurança e liquidez;
- proteção contra inflação;
- crescimento patrimonial;
- geração de renda;
- diversificação internacional;
- oportunidades de maior risco.
Essa divisão deve considerar o perfil, o prazo e os objetivos do investidor.
Não existe uma porcentagem universal de renda fixa, ações ou ativos internacionais que sirva para todas as pessoas. Uma alocação adequada para um aposentado pode ser inadequada para um jovem com renda estável e horizonte de trinta anos. Mesmo entre investidores da mesma idade, renda, patrimônio, responsabilidades e tolerância ao risco podem ser completamente diferentes.
Para fins exclusivamente educacionais, imagine três carteiras hipotéticas:
- uma carteira com foco em preservação pode concentrar a maior parte dos recursos em ativos de menor volatilidade e manter uma parcela reduzida em ativos de crescimento;
- uma carteira equilibrada pode combinar renda fixa, renda variável e exposição internacional em proporções intermediárias;
- uma carteira de crescimento pode ter participação maior em ações, ETFs e outros ativos de oscilação elevada, desde que o investidor aceite perdas temporárias e possua horizonte mais longo.
Esses exemplos não são modelos prontos nem recomendações. Eles servem apenas para mostrar que a alocação nasce de uma decisão estratégica, não de uma lista fixa de produtos.
Diversifique dentro de cada classe de ativo
Não basta dividir o patrimônio entre renda fixa e renda variável. É necessário analisar a concentração dentro de cada grupo.
Na renda fixa, o investidor pode avaliar:
- diferentes emissores;
- prazos de vencimento;
- indexadores;
- níveis de liquidez;
- cobertura e regras de garantias aplicáveis;
- risco de crédito.
Na renda variável, pode observar:
- setores diferentes;
- empresas com modelos de negócio distintos;
- exposição ao mercado interno e externo;
- tamanho das empresas;
- fontes de receita;
- sensibilidade aos juros e ao câmbio.
Em ativos internacionais, pode analisar:
- países;
- moedas;
- regiões;
- setores;
- tipos de fundos ou índices.
A concentração pode acontecer de forma escondida. Um investidor pode possuir ações de cinco empresas, um ETF e um fundo de investimento, mas descobrir que todos estão fortemente expostos ao mesmo setor. Nesse caso, a quantidade de produtos não representa necessariamente uma diversificação real.
Cuidado com a falsa diversificação
A falsa diversificação acontece quando o investidor possui vários ativos, mas todos dependem dos mesmos riscos.
Alguns exemplos:
- várias empresas do mesmo setor;
- diferentes CDBs emitidos pelo mesmo conglomerado;
- fundos diferentes administrados pela mesma instituição, com carteiras semelhantes;
- ativos que dependem da mesma taxa de juros;
- produtos diferentes ligados ao mesmo índice;
- investimentos em empresas que possuem o mesmo controlador ou cadeia econômica.
A pergunta mais importante não é “quantos investimentos eu tenho?”, mas “o que pode fazer todos eles caírem ao mesmo tempo?”.
Essa pergunta ajuda a identificar os fatores de risco da carteira.
O papel da liquidez
Liquidez é a facilidade e a velocidade com que um investimento pode ser convertido em dinheiro.
Um investimento pode ter boa rentabilidade esperada e, ainda assim, ser inadequado para um objetivo que exige resgate imediato.
A liquidez deve ser analisada junto com:
- prazo de resgate;
- possibilidade de venda antecipada;
- existência de mercado comprador;
- custos para sair da aplicação;
- risco de perda no momento do resgate.
O investidor iniciante costuma olhar apenas para a rentabilidade anunciada. Porém, uma taxa maior pode estar associada a prazo maior, risco maior ou menor facilidade de resgate.
Uma carteira equilibrada precisa reservar uma parte dos recursos para necessidades previsíveis e imprevistas. O dinheiro de curto prazo não deve depender da venda de ativos voláteis.
Custos, impostos e proteção
A rentabilidade líquida é diferente da rentabilidade bruta.
Antes de investir, o investidor deve avaliar:
- taxa de administração;
- taxa de performance;
- corretagem;
- emolumentos;
- spread;
- imposto de renda;
- imposto sobre operações específicas;
- custos de custódia;
- regras de tributação no resgate.
Também é necessário entender quais mecanismos de proteção se aplicam a cada produto. A existência de uma garantia não transforma automaticamente um investimento em livre de risco, e os limites e condições precisam ser conhecidos.
Outro cuidado importante é verificar se a instituição e o produto estão devidamente registrados ou autorizados pelos órgãos competentes, quando aplicável.
A CVM mantém materiais educacionais voltados à proteção do investidor e reforça a importância de compreender os riscos antes de tomar decisões.
Como acompanhar e rebalancear a carteira
Depois de montar a carteira, o trabalho não termina. Os objetivos podem mudar, a renda pode aumentar ou diminuir e os ativos podem passar a representar uma parcela muito diferente do patrimônio.
Rebalancear significa ajustar a carteira para que ela volte a se aproximar da estratégia definida.
Imagine uma carteira que possuía uma determinada proporção entre renda fixa e ações. Após uma forte alta da bolsa, as ações podem passar a representar uma parcela maior do patrimônio. O investidor pode avaliar se precisa fazer novos aportes em outras classes ou reduzir alguma posição, sempre considerando custos, impostos e riscos.
O rebalanceamento não deve ser feito a cada notícia ou oscilação diária. Uma frequência excessiva pode aumentar custos e estimular decisões emocionais.
É possível estabelecer uma rotina de revisão, como semestral ou anual, além de reavaliar a carteira quando houver mudanças importantes na vida financeira.
O foco deve estar na estratégia, não na tentativa de prever cada movimento do mercado.
Erros comuns do investidor iniciante
Investir sem reserva de emergência
Isso aumenta a chance de resgatar investimentos de longo prazo em momentos ruins.
Confundir diversificação com quantidade
Ter muitos produtos não garante redução de risco se eles se comportarem de maneira semelhante.
Buscar o ativo que mais subiu
O desempenho passado pode chamar atenção, mas não informa sozinho o que acontecerá no futuro.
Concentrar tudo em uma instituição
Mesmo quando os produtos parecem diferentes, eles podem depender do mesmo emissor ou grupo econômico.
Ignorar os custos
Taxas pequenas, quando cobradas durante muitos anos, podem afetar significativamente o patrimônio final.
Trocar de estratégia a cada crise
Uma carteira planejada para o longo prazo precisa ser avaliada com perspectiva. Oscilações fazem parte dos investimentos de maior risco.
Usar dinheiro de curto prazo em ativos voláteis
O problema não é apenas perder dinheiro. É precisar vender com prejuízo antes que o investimento tenha tempo de se recuperar.
Acreditar em promessas de retorno garantido
Todo investimento possui algum tipo de risco. Promessas de ganhos elevados, rápidos e sem risco exigem atenção redobrada.
Um roteiro prático para começar
O investidor iniciante pode seguir uma sequência simples:
- Organize o orçamento e identifique sua capacidade mensal de investir.
- Quite ou renegocie dívidas com juros elevados.
- Defina uma reserva de emergência compatível com sua realidade.
- Liste os objetivos financeiros e os prazos de cada um.
- Conheça seu perfil de risco e sua necessidade de liquidez.
- Escolha uma divisão entre classes de ativos.
- Pesquise as características, custos e riscos de cada produto.
- Comece com valores que permitam aprender sem comprometer sua segurança financeira.
- Faça aportes regulares de acordo com sua capacidade.
- Revise a estratégia periodicamente, sem agir por impulso.
O mais importante é começar com clareza. Uma carteira simples, compreendida e mantida com disciplina pode ser mais eficiente do que uma estrutura complexa que o investidor não consegue acompanhar.
Conclusão
Montar uma carteira diversificada não significa procurar o investimento perfeito. Significa organizar o patrimônio de acordo com objetivos, prazos, liquidez e riscos.
Uma carteira de investimentos diversificada pode ajudar a reduzir a dependência de um único ativo ou cenário, mas não elimina perdas nem garante rentabilidade. Ela funciona melhor quando é acompanhada de planejamento, disciplina, conhecimento e revisão periódica.
Para o investidor iniciante, o caminho mais seguro é construir a carteira por etapas. Primeiro, organizar a vida financeira. Depois, formar a reserva de emergência. Em seguida, separar os objetivos e conhecer o próprio perfil. Só então faz sentido escolher a combinação de investimentos que fará parte da estratégia.
A carteira precisa ser adequada à vida do investidor, e não o contrário.
Mais importante do que acompanhar a aplicação que está subindo hoje é entender por que cada investimento está na carteira, qual risco ele possui e qual objetivo deve cumprir.
Na próxima publicação, vamos avançar para um ponto essencial dessa estratégia: como distribuir os aportes mensais entre renda fixa, ações, ETFs e outros ativos sem perder o controle da carteira. Afinal, montar uma carteira é apenas o primeiro passo; saber alimentá-la ao longo do tempo é o que permite transformar uma intenção em um plano de construção patrimonial.
Fontes de pesquisa
- Comissão de Valores Mobiliários — Educação Financeira
- Banco Central do Brasil — Caderno de Educação Financeira
- B3 — Como montar uma carteira de investimentos?
- B3 — Diversificação de investimentos: por que é importante e como fazer
- B3 — Como avaliar se sua carteira está diversificada de verdade?
- CVM — Perfil e Comportamento dos Investidores
- Tesouro Direto — Informações sobre títulos públicos e riscos