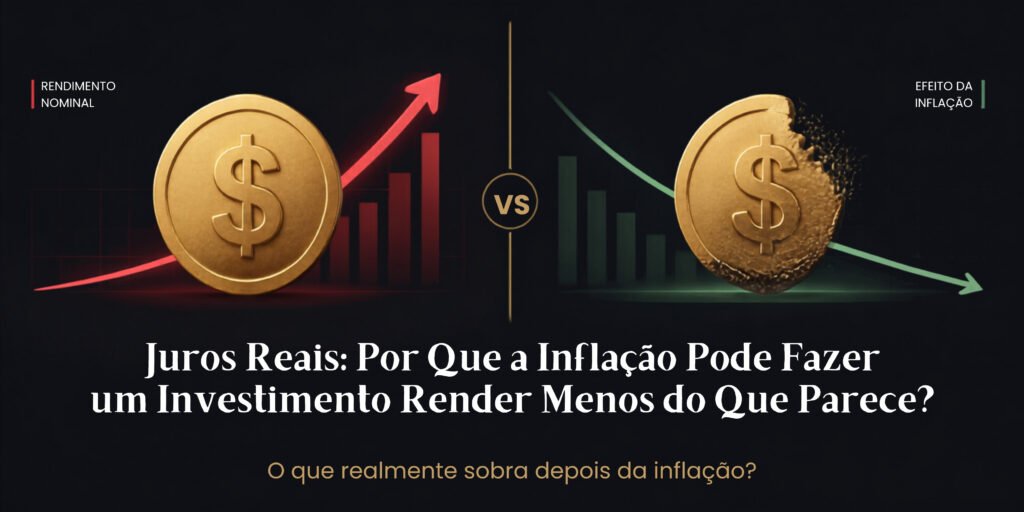
Juros Reais: Por Que a Inflação Pode Fazer um Investimento Render Menos do Que Parece? Você já comemorou um investimento que rendeu 10% em um ano e, na hora de gastar esse dinheiro, percebeu que ele comprava bem menos do que você imaginava? Essa sensação de “cadê meu ganho?” tem nome: juros reais. E entender esse conceito é o que separa quem realmente faz o dinheiro crescer de quem só vê números bonitos no aplicativo do banco.
Se você já leu nossos artigos sobre inflação e sobre a Selic, sabe como esses dois fatores funcionam separadamente. Agora chegou a hora de juntar as peças e responder a uma pergunta que incomoda todo investidor iniciante: no fim das contas, quanto do meu rendimento é dinheiro de verdade, e quanto é apenas uma ilusão criada pela alta dos preços?
Rendimento Nominal x Rendimento Real: a diferença que muda tudo
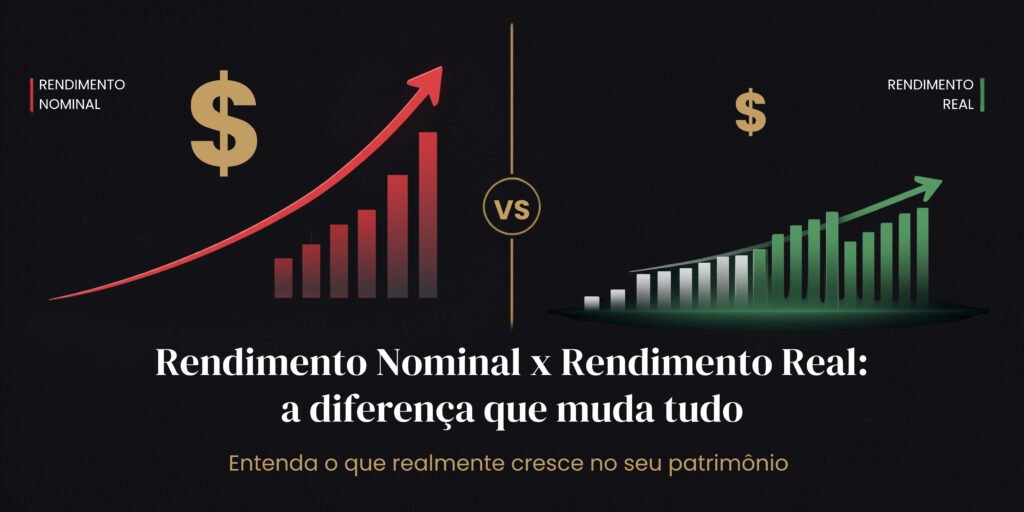
O rendimento nominal é aquele número que aparece na propaganda do banco, na tela do aplicativo, no extrato da corretora. É a rentabilidade “bruta”, sem descontar nada. Se um CDB promete 12% ao ano, esse é o rendimento nominal.
O rendimento real, por outro lado, é o que sobra depois de descontar a inflação do período. É o ganho de poder de compra de verdade, ou seja, quanto a mais você consegue comprar com aquele dinheiro depois de um ano, comparado ao que conseguia comprar antes de investir.
Pense assim: de nada adianta seu dinheiro crescer em quantidade se ele encolhe em capacidade de compra. Ter mais reais na conta não é o mesmo que ter mais riqueza.
Como calcular (de forma simples) o ganho real de um investimento
Muita gente comete o erro de simplesmente subtrair a inflação do rendimento nominal, tipo “rendeu 12%, inflação foi 5%, então ganhei 7%”. Essa conta funciona como uma aproximação rápida, mas não é exatamente precisa, porque juros e inflação trabalham em regime de juros compostos.
A fórmula mais correta é:
Juro Real = [(1 + rendimento nominal) / (1 + inflação)] − 1
Vamos usar valores fictícios para deixar isso concreto. Imagine que você investiu em um título que rendeu 12% em um ano, e a inflação no mesmo período foi de 5%.
Fazendo a conta: (1 + 0,12) / (1 + 0,05) − 1 1,12 / 1,05 − 1 1,0667 − 1 = 0,0667
Ou seja, o rendimento real foi de aproximadamente 6,67%, e não os 7% que a conta simplificada sugeriria. A diferença parece pequena nesse exemplo, mas em cenários de juros ou inflação mais altos, essa distorção cresce bastante.
Por que 10% ao ano pode virar um ganho real bem menor
Esse é o ponto que mais confunde iniciantes. Um investimento anunciado com “10% ao ano” soa como um retorno generoso. Mas se a inflação do período rodar em 8%, o cálculo fica assim:
(1 + 0,10) / (1 + 0,08) − 1 = 1,10 / 1,08 − 1 ≈ 0,0185
Isso significa um ganho real de menos de 2% ao ano. O investidor que só olha o número nominal comemora um retorno de dois dígitos, sem perceber que, na prática, seu poder de compra avançou muito pouco. Em períodos de inflação elevada, esse hiato entre “parece bom” e “é bom de verdade” pode ser enorme.
Inflação oficial x inflação sentida: por que seu bolso discorda do IBGE
Existe também uma armadilha psicológica nessa conta: a inflação oficial (medida por índices como o IPCA) é uma média nacional, calculada a partir de uma cesta de produtos e serviços que representa o consumo médio da população. Mas cada pessoa tem sua própria cesta de consumo.
Se boa parte do seu orçamento vai para itens que subiram acima da média, como carne, aluguel ou plano de saúde, sua “inflação pessoal” pode ser bem mais alta do que a taxa divulgada oficialmente. O contrário também acontece: quem gasta pouco com os itens que mais subiram pode sentir uma inflação menor do que a média nacional.
Esse descompasso explica por que muita gente estranha os números oficiais: “dizem que a inflação foi de 4%, mas no meu mercado tudo subiu muito mais que isso”. Ambas as percepções podem estar corretas ao mesmo tempo, o índice oficial é uma média, e sua realidade é um caso particular dentro dessa média.
O impacto da inflação sobre reserva de emergência, aposentadoria e metas de longo prazo
A inflação não é só um detalhe técnico: ela corrói metas financeiras inteiras se não for levada em conta.
Reserva de emergência: se sua reserva está aplicada em algo que rende menos do que a inflação, ela perde poder de compra mês a mês, mesmo que o saldo em reais continue subindo. Isso significa que, quando você precisar dela, o dinheiro pode não cobrir o mesmo padrão de emergência que cobria antes.
Aposentadoria: aqui o efeito é ainda mais silencioso e perigoso, porque estamos falando de décadas. Um plano de aposentadoria que projeta apenas rendimento nominal, sem descontar a inflação projetada para os próximos 20 ou 30 anos, tende a superestimar drasticamente o poder de compra futuro. É por isso que planejadores financeiros sempre trabalham com projeções em “valores reais”.
Metas de longo prazo (como comprar um imóvel ou financiar os estudos dos filhos): se o custo do seu objetivo sobe mais rápido do que o rendimento real dos seus investimentos, a meta se afasta com o tempo, mesmo que você esteja poupando com disciplina.
Juros reais positivos x juros reais negativos
Esse é o conceito mais importante de todo o artigo, e o mais fácil de resumir:
- Juros reais positivos acontecem quando o rendimento nominal supera a inflação. Seu dinheiro cresce em poder de compra. É o cenário desejado para qualquer investimento de acumulação de patrimônio.
- Juros reais negativos acontecem quando a inflação supera o rendimento nominal. Mesmo vendo o saldo crescer no extrato, você está, na prática, mais pobre em poder de compra do que estava antes.
Um investimento com juros reais negativos por longos períodos é um dos jeitos mais silenciosos de perder dinheiro, porque ele não gera nenhum alarme óbvio, o extrato só mostra números subindo.

Cuidados ao comparar investimentos apenas pela rentabilidade anunciada
Com tudo isso em mente, vale reforçar alguns cuidados práticos na hora de escolher onde alocar seu dinheiro:
- Nunca compare apenas percentuais nominais entre investimentos de prazos ou indexadores diferentes sem considerar a inflação projetada para o período.
- Prefira, quando disponível, investimentos atrelados a índices de inflação (como títulos indexados ao IPCA) quando o objetivo for proteger poder de compra no longo prazo, eles já embutem uma parcela de proteção contra a alta de preços.
- Desconfie de rentabilidades “generosas” em cenários de inflação alta. O que parece um ganho expressivo pode estar apenas acompanhando (ou mal acompanhando) a alta dos preços.
- Projete sempre em valores reais ao planejar objetivos de longo prazo, e não apenas em valores nominais futuros.
- Revise periodicamente, a relação entre juro nominal e inflação muda ao longo do tempo, então um investimento que oferecia juros reais positivos há um ano pode não oferecer mais hoje.
Conclusão: o que realmente importa é o poder de compra
No fim das contas, dinheiro não vale pelo número que aparece na tela, vale pelo que ele consegue comprar. Um investimento só é bom de verdade quando seu rendimento supera a inflação do período, gerando juros reais positivos e, consequentemente, aumento real do seu patrimônio.
Se você ainda não domina os conceitos de inflação e Selic que sustentam esse raciocínio, vale revisitar nossos artigos completos sobre esses temas, eles são a base para entender por completo como os juros reais se formam. Aqui na Lippao Investing, acreditamos que investidor bem informado é investidor que toma decisões melhores, e entender a diferença entre o que “parece” e o que “é” rendimento é um dos passos mais importantes dessa jornada.
Lippao Investing — Educação financeira que transforma.