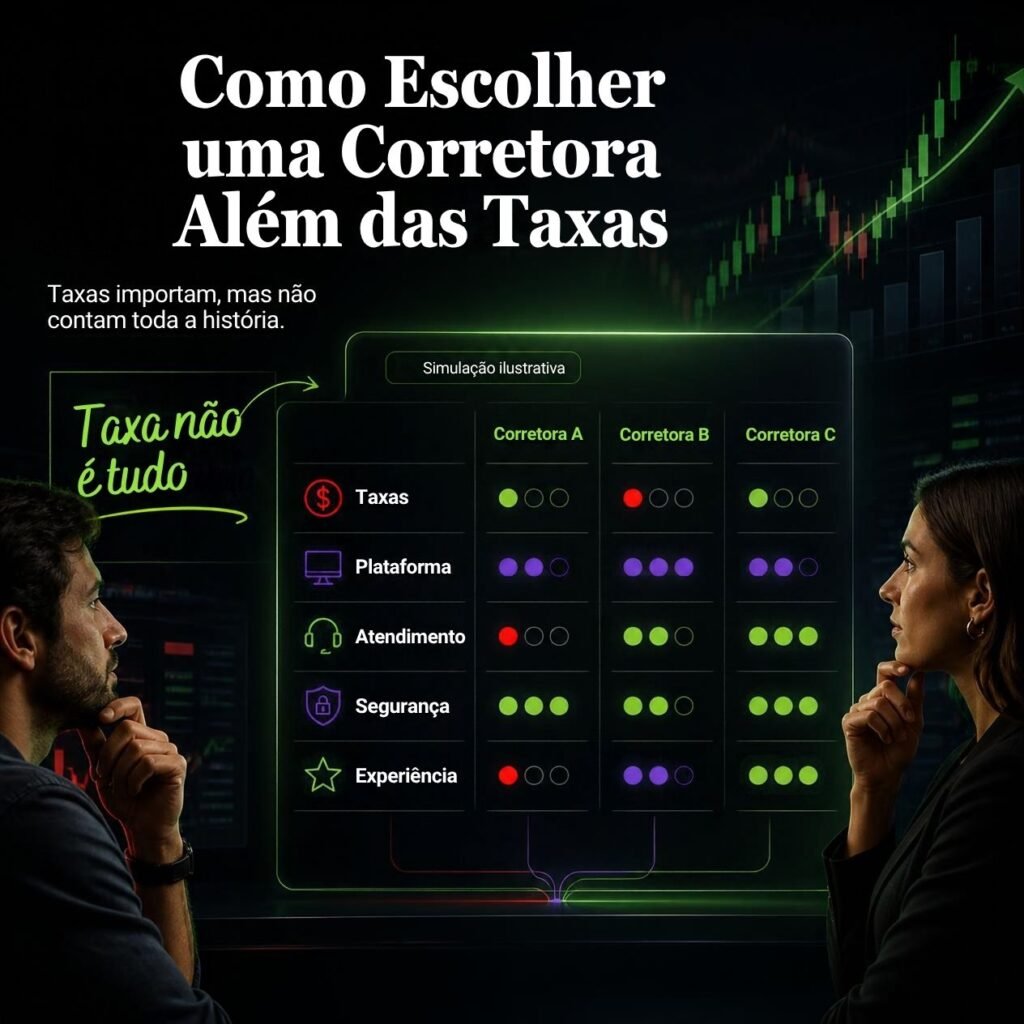
Como Escolher uma Corretora Além das Taxas?” Qual a melhor corretora?” é provavelmente uma das perguntas mais repetidas por quem está começando a investir. E, na correria de buscar uma resposta rápida, a maioria das pessoas acaba filtrando as opções por um único critério: taxa. Se é zero, parece ser a melhor. Se cobra alguma coisa, já é descartada. Só que essa lógica, sozinha, esconde uma armadilha: taxa baixa não significa, necessariamente, corretora melhor, e taxa alta também não significa, automaticamente, corretora ruim.
Se você já conferiu nosso ranking das maiores corretoras do Brasil, já sabe quem são os principais nomes do mercado e como eles se posicionam em tamanho e reputação. Este artigo não vai repetir esse ranking, nem ficar comparando nome a nome. A proposta aqui é outra: mostrar os critérios que realmente deveriam pesar na sua escolha, além do valor cobrado por operação, para que você saiba exatamente o que avaliar antes de abrir conta em qualquer instituição.
Por que olhar só para a taxa é um erro comum
Taxa é um custo visível, fácil de comparar, e por isso costuma dominar a decisão. O problema é que ela é só uma fração do que realmente impacta a sua experiência (e o seu bolso) como investidor. Uma corretora com taxa zero, mas que trava no dia em que o mercado mais mexe, ou que demora dias para resolver um problema de atendimento, pode custar muito mais caro do que uma taxa de corretagem em determinadas operações. Por isso, olhar apenas para o número da taxa é enxergar uma parte pequena de uma decisão que deveria ser bem mais completa.
Segurança: o que realmente protege o seu patrimônio
Segurança em corretora não tem a ver com “achismo” ou tamanho de marketing, tem a ver com estrutura regulatória e transparência.
O primeiro ponto é conferir se a corretora é registrada e autorizada pela Comissão de Valores Mobiliários (CVM) e credenciada junto à B3. Isso é o mínimo básico e pode ser verificado diretamente no site da CVM, sem depender da palavra da própria instituição.
O segundo ponto, menos conhecido, é entender como funciona a segregação de patrimônio. No Brasil, os ativos financeiros que você compra (ações, fundos, títulos) ficam registrados em seu nome na B3 ou no órgão responsável, e não na contabilidade da corretora. Isso significa que, mesmo que a corretora enfrente problemas financeiros ou feche as portas, seus ativos continuam sendo seus e podem ser transferidos para outra instituição. Entender esse mecanismo tira um medo comum de quem acha que “se a corretora quebrar, eu perco tudo“.
Por fim, vale observar o histórico da instituição: quanto tempo está no mercado, se já passou por alguma intervenção ou problema regulatório, e como isso foi comunicado aos clientes. Esse tipo de informação costuma estar disponível em notícias e no próprio site da CVM.
Atendimento: o que acontece quando algo dá errado
Ninguém pensa em atendimento no dia em que abre a conta, só pensa nele no dia em que precisa. E é exatamente aí que a diferença entre corretoras fica mais evidente.
Vale avaliar: a corretora oferece atendimento humano, ou só chatbot e FAQ automatizado? Existe um canal de suporte por telefone para emergências, como um problema no dia de vencimento de um investimento ou uma dúvida urgente sobre uma operação? O tempo médio de resposta é razoável, ou reclamações de demora se acumulam nas avaliações de outros usuários?
Uma forma prática de avaliar isso antes de abrir conta é pesquisar reclamações recentes em sites como Reclame Aqui, prestando atenção não só na nota, mas em como a corretora responde aos casos, se resolve de fato ou apenas dá respostas padronizadas. Também vale conversar com outros investidores que já usam a corretora, especialmente para entender a experiência em momentos de alta demanda, como dias de forte volatilidade no mercado.
Estabilidade da plataforma: o custo invisível de um sistema que cai
Imagine ter uma ordem de venda pronta para executar, ou precisar resgatar a reserva de emergência com urgência, e o aplicativo simplesmente não abrir. Isso já aconteceu, e continua acontecendo, com corretoras de todos os tamanhos, principalmente em dias de grande movimentação do mercado.
Estabilidade de plataforma envolve alguns pontos práticos: o aplicativo e o site costumam ficar fora do ar com frequência? Há registros de instabilidade em dias de alta ou baixa forte da bolsa (esses relatos costumam aparecer em redes sociais e fóruns de investidores logo após esses eventos)? A plataforma é intuitiva o suficiente para você localizar rapidamente o que precisa, sem depender de tutoriais externos?
Esse critério é especialmente importante para quem pretende operar com frequência ou lidar com ativos que exigem decisões rápidas, mas também importa para o investidor mais tranquilo: mesmo uma reserva de emergência precisa estar num ambiente confiável para ser resgatada sem sustos.
Variedade de produtos: pensando no investidor que você ainda vai ser.
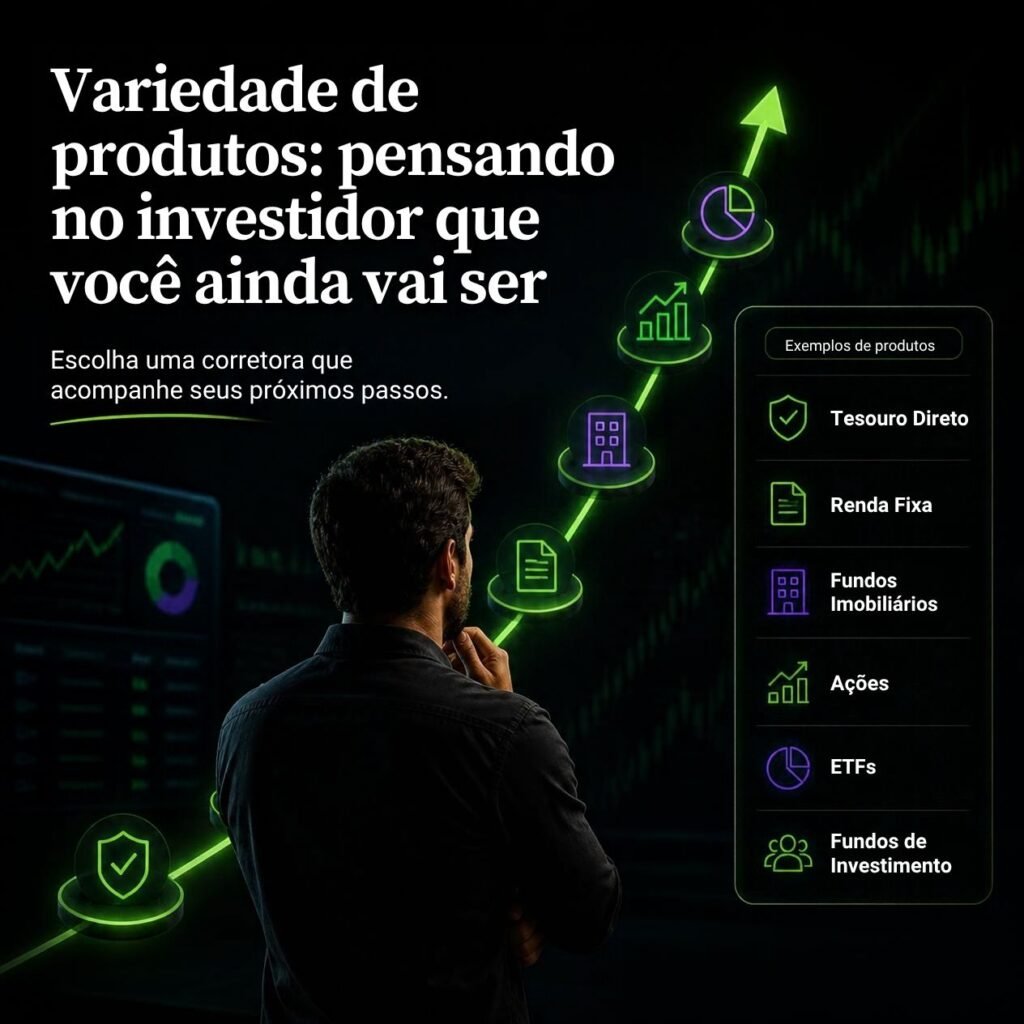
Uma corretora que atende perfeitamente suas necessidades de hoje pode não atender as de daqui a um ou dois anos, conforme sua carteira evolui. Por isso, vale olhar não só para o que você vai usar agora, mas para o leque de produtos disponíveis: Tesouro Direto, CDBs de diferentes emissores, fundos de investimento, ações nacionais, BDRs, ETFs, fundos imobiliários, e até acesso a mercados internacionais, caso isso faça parte dos seus planos futuros.
Não é preciso escolher a corretora com “mais produtos possíveis”, muita gente nunca vai usar metade das opções disponíveis. Mas é importante que ela não seja tão limitada a ponto de te obrigar a abrir uma segunda conta em outra instituição assim que seus objetivos mudarem. Migrar patrimônio entre corretoras é possível, mas dá trabalho e não deveria ser necessário só porque a primeira escolha foi feita sem pensar no médio prazo.
Custos indiretos: Como Escolher uma Corretora Além das Taxas
Aqui mora um dos pontos mais negligenciados na hora de comparar corretoras. Além da taxa de corretagem (que muitas já zeraram para a maioria das operações), existem outros custos que impactam o resultado final:
- Taxa de custódia, cobrada por algumas corretoras sobre determinados ativos, mesmo quando a corretagem é zero.
- Spread cambial, relevante para quem investe em ativos internacionais ou faz remessas de e para o exterior.
- Taxa de saída ou portabilidade, cobrada em raros casos quando você decide transferir seus ativos para outra instituição.
- Rentabilidade “escondida” em produtos de prateleira própria, quando a corretora empurra fundos ou produtos com taxas de administração mais altas do que alternativas parecidas de outras gestoras.
- Diferença cambial ou taxa de conversão no IOF, em operações específicas que envolvem câmbio.
Nenhum desses custos aparece de forma tão visível quanto a taxa de corretagem, mas juntos podem pesar mais no seu resultado final do que a taxa que te fez escolher aquela corretora em primeiro lugar. O ideal é sempre ler o regulamento e a tabela de custos completa antes de abrir conta, e não confiar apenas no que está destacado na propaganda.
Facilidade para declarar investimentos: um detalhe que economiza tempo (e dor de cabeça)
Todo ano, na época da declaração do Imposto de Renda, a diferença entre uma corretora organizada e uma corretora confusa fica evidente. Vale avaliar se a instituição disponibiliza um informe de rendimentos completo e claro, reunindo tudo o que você precisa declarar em um único documento; se esse informe é disponibilizado com antecedência razoável antes do prazo de entrega da declaração; e se a corretora oferece algum tipo de suporte ou material explicativo para ajudar na hora de preencher a declaração, mesmo que não seja uma consultoria fiscal completa.
Esse critério pode parecer menor perto de segurança ou estabilidade, mas para quem já perdeu horas tentando reunir informações espalhadas para declarar investimentos, ele ganha peso rapidamente na experiência real de ser cliente daquela corretora.
Qualidade dos relatórios: informação que ajuda a decidir melhor
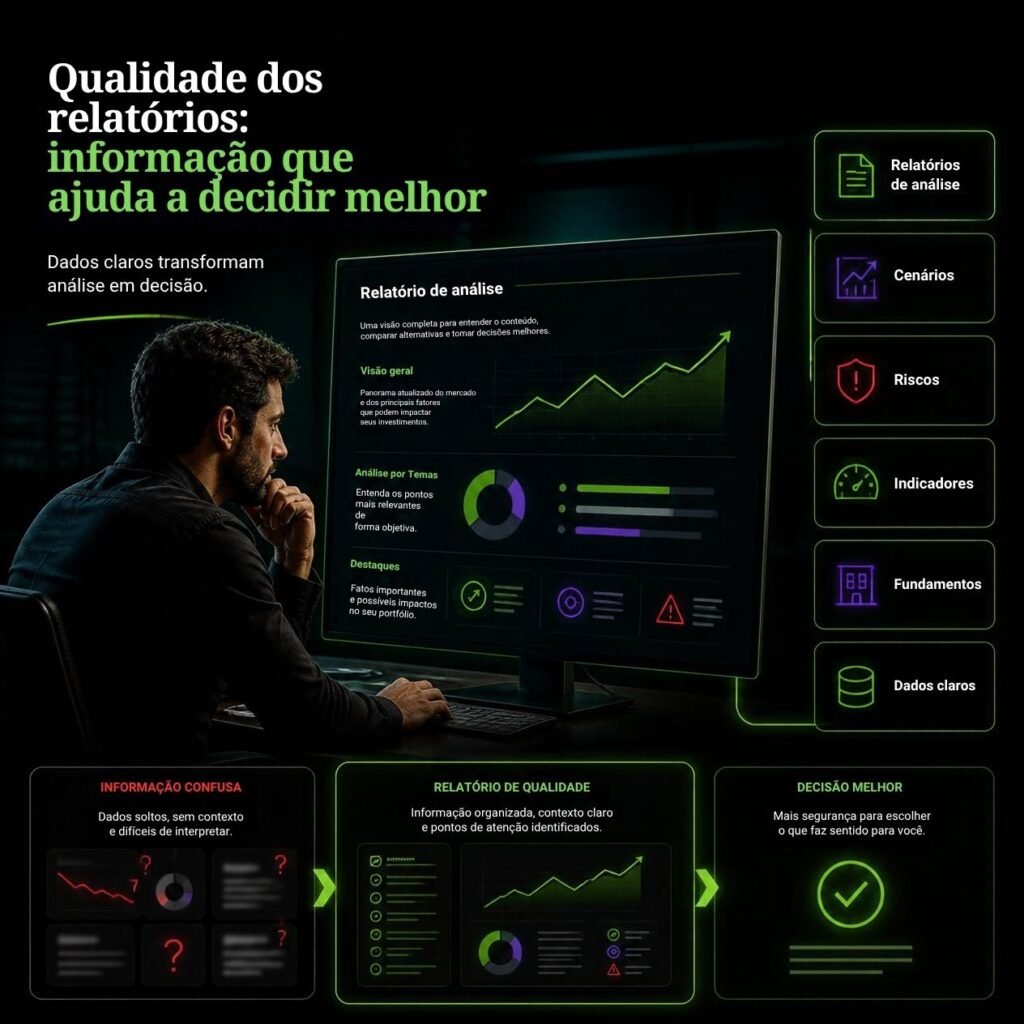
Boa parte das corretoras oferece, além da plataforma de investimentos, relatórios e análises produzidos por suas equipes internas. A qualidade desse material varia bastante, e pode ser um diferencial relevante, principalmente para quem ainda está desenvolvendo o próprio repertório de análise.
Vale observar se os relatórios são atualizados com frequência e acompanham os movimentos do mercado, se a linguagem é acessível para quem não é especialista ou se é carregada de jargão técnico sem explicação, e se o conteúdo tem viés claramente comercial (empurrando produtos específicos da própria corretora) ou se busca ser mais educativo e imparcial.
Relatórios de qualidade não substituem sua própria educação financeira, mas podem servir como uma fonte a mais de informação e um ponto de partida para aprofundar seus estudos sobre determinado ativo ou setor.
Juntando tudo: como pesar esses critérios na prática
Nenhum desses sete pontos, isoladamente, deveria ser o único motivo para escolher ou descartar uma corretora. A recomendação prática é: monte uma pequena lista de verificação com os critérios que mais importam para o seu perfil e sua fase atual de investidor, e use essa lista para comparar as duas ou três corretoras que estão na sua lista de opções.
Quem está começando e priorizará principalmente Tesouro Direto e CDBs, por exemplo, pode dar mais peso à facilidade para declarar investimentos e à estabilidade da plataforma do que à variedade de produtos internacionais. Já quem pretende diversificar mais rapidamente para fundos imobiliários, ações e ativos internacionais deveria priorizar variedade de produtos e qualidade dos relatórios, além da segurança já mencionada.
A escolha certa é a que acompanha sua evolução
No fim das contas, escolher uma corretora não deveria ser uma decisão baseada em qual anúncio você viu por último ou em qual taxa parece mais atrativa isoladamente. É uma decisão que envolve confiar seu patrimônio a uma instituição, e confiança se constrói olhando para segurança, atendimento, estabilidade, variedade de produtos, custos reais, praticidade na hora de declarar e qualidade da informação disponibilizada.
Taxa continua sendo um critério válido, claro. Mas agora você tem um conjunto muito mais completo de perguntas para fazer antes de decidir onde vai construir o seu patrimônio, e isso, no fim das contas, vale muito mais do que economizar alguns centavos por operação.
Lippao Investing – Educação financeira que transforma.