Como Montar uma Reserva de Emergência Mesmo Ganhando Pouco Dinheiro? Se tem uma frase que a gente escuta (e às vezes até fala) o tempo todo é: “Reserva de emergência? Eu mal fecho o mês, quanto dirá guardar dinheiro.” A verdade é que essa desculpa, por mais compreensível que seja, é também uma das principais responsáveis por manter tanta gente presa num ciclo de sufoco financeiro. Porque quando o imprevisto chega, e ele sempre chega, seja um conserto de carro, uma consulta médica ou um mês com menos horas de trabalho, quem não tem reserva recorre ao cartão de crédito, ao cheque especial ou ao empréstimo com juros escorchantes. E aí o problema que já era grande fica ainda maior.
Se você já leu nosso artigo sobre como organizar o orçamento mensal, sabe que colocar as contas no papel é o primeiro passo para enxergar para onde o dinheiro está indo. Mas só organizar o orçamento não resolve tudo: é preciso ter uma segunda camada de proteção, que é justamente a reserva de emergência. E a boa notícia é que ela não é um privilégio de quem ganha muito. Dá para começar com pouco, no seu ritmo, e é exatamente disso que vamos falar agora.
Por que a reserva de emergência não é opcional
Antes de entrar nos números, vale reforçar um ponto: reserva de emergência não é luxo, é sobrevivência financeira. Ela é o que separa um imprevisto de uma crise. Sem ela, qualquer problema, por menor que seja, vira uma bola de neve de dívidas, porque a solução mais rápida (e mais cara) acaba sendo pedir dinheiro emprestado.
Quem ganha pouco sente esse efeito de forma ainda mais dura, porque a margem de manobra no orçamento já é apertada. Por isso, montar essa reserva, mesmo que aos poucos, é uma das decisões mais importantes que você pode tomar na sua vida financeira agora.
Quanto guardar: o número certo para a sua realidade
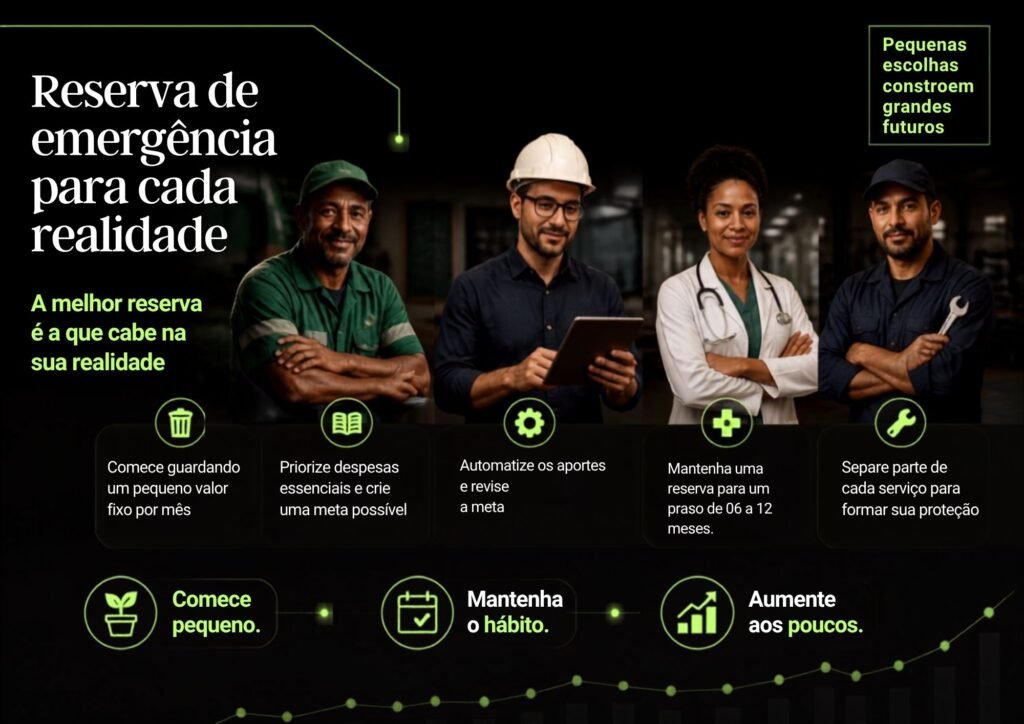
A regra mais conhecida por aí diz que a reserva de emergência deve cobrir de 3 a 6 meses das suas despesas essenciais. Só que essa regra genérica assusta muita gente que ganha pouco, porque parece um valor impossível de alcançar. Então vamos destrinchar isso com mais cuidado.
O número de meses depende da sua estabilidade de renda. Se você tem carteira assinada, um emprego relativamente estável e FGTS como rede extra de segurança, uma reserva de 3 meses das despesas essenciais já costuma ser suficiente. Já se você é autônomo, trabalha por conta própria, vive de bicos ou tem uma renda que varia bastante mês a mês, o ideal é mirar em algo entre 6 e 12 meses, porque sua fonte de renda é naturalmente menos previsível.
O ponto de partida não precisa ser o número final. Se hoje o seu objetivo de 3 a 6 meses parece distante, comece com uma meta menor e realista: os primeiros R$ 300, depois R$ 500, depois um mês inteiro de despesas essenciais. O importante é sair do zero. Uma reserva de R$ 500 já é capaz de resolver boa parte dos imprevistos do dia a dia, como um remédio não coberto pelo plano de saúde ou um conserto simples em casa.
Guarde um percentual fixo, não um valor fixo. Em vez de travar num valor que talvez não caiba no seu mês, defina um percentual da sua renda, pode ser 5%, 10% ou o que for possível agora, e vá aumentando esse percentual conforme sua renda cresce ou suas dívidas diminuem. O hábito de guardar é mais importante, no início, do que o tamanho do valor guardado.
Uma dica prática: sempre que receber um dinheiro extra, 13º salário, restituição do Imposto de Renda, uma venda que você fez, um bico esporádico, direcione uma parte para a reserva antes de gastar com qualquer outra coisa. Esses aportes extras costumam acelerar bastante a formação da reserva sem pesar no orçamento mensal.
Quais despesas considerar na hora de calcular a reserva
Um erro comum é calcular a reserva de emergência com base no salário total, incluindo gastos que não são essenciais. Isso infla o valor necessário e desanima quem está começando. O caminho certo é olhar apenas para as despesas essenciais, ou seja, aquelas que você não consegue deixar de pagar sem comprometer sua vida básica. Entre elas estão:
- Moradia: aluguel, financiamento, condomínio e contas de água e luz.
- Alimentação básica: o valor médio que você gasta com mercado para manter a casa funcionando, sem contar delivery ou refeições fora.
- Transporte: passagem de ônibus, combustível ou manutenção do veículo usado para trabalhar.
- Saúde: plano de saúde, se tiver, e uma média de gastos com remédios de uso contínuo.
- Contas fixas: internet e telefone, principalmente se forem necessários para o seu trabalho.
- Dívidas em andamento: parcelas de dívidas que já existem e que precisam continuar sendo pagas mesmo num mês de aperto.
Note que gastos como assinaturas de streaming, roupas novas, lazer e delivery não entram nessa conta. Eles são os primeiros a serem cortados quando o orçamento aperta, então não faz sentido incluí-los no cálculo da reserva. Some apenas o essencial, multiplique pelo número de meses que você definiu na etapa anterior, e esse é o valor-alvo da sua reserva.
Reserva de emergência x investimento: por que são coisas diferentes
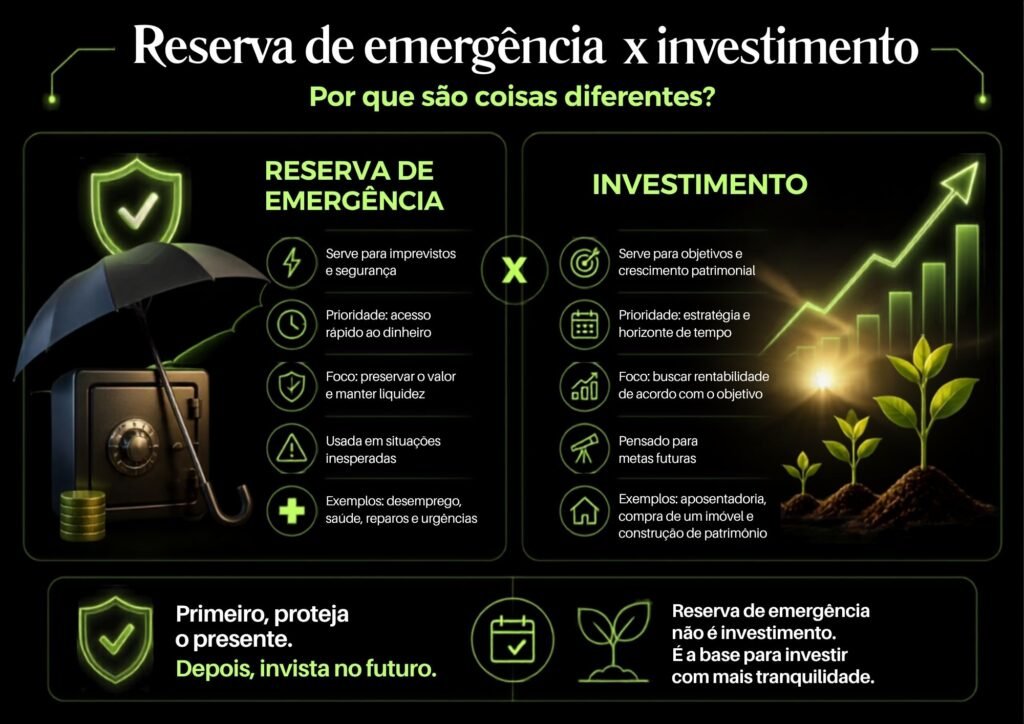
Esse é um dos pontos que mais gera confusão entre quem está começando a organizar a vida financeira. Muita gente pensa: “já que vou guardar dinheiro, por que não colocar direto num investimento que rende mais?” A resposta está na função de cada um.
A reserva de emergência tem um único objetivo: estar disponível quando você precisar, sem perder valor. Ela não existe para multiplicar seu dinheiro, existe para te proteger de imprevistos. Por isso, os critérios mais importantes para ela são liquidez (poder resgatar rápido) e segurança (não correr risco de perder o valor investido), e não rentabilidade.
O investimento, por outro lado, tem o objetivo de fazer o dinheiro crescer ao longo do tempo, seja para uma aposentadoria, a compra de um imóvel, ou qualquer outro projeto de médio e longo prazo. Para isso, ele pode aceitar um pouco mais de risco ou um prazo mais longo de resgate, já que o dinheiro ali não deveria ser usado no curto prazo.
Misturar as duas coisas é um erro perigoso. Se você coloca sua reserva de emergência em ações, por exemplo, corre o risco de precisar sacar o dinheiro justamente num momento em que o mercado caiu, sendo obrigado a vender no prejuízo. Se você coloca num investimento com prazo de carência longo, pode não conseguir resgatar quando mais precisa. A reserva de emergência, portanto, deve vir antes de qualquer investimento mais arrojado, ela é a base que permite que você invista o resto com tranquilidade, sabendo que tem uma rede de segurança por trás.
Onde manter o dinheiro da reserva
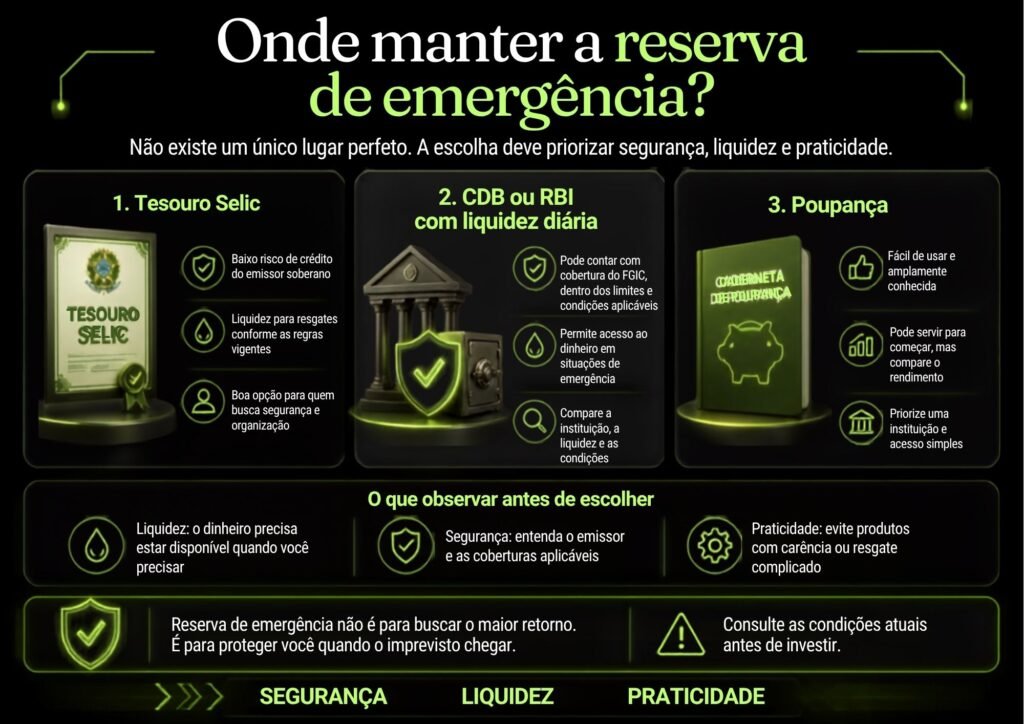
Definido o valor, o próximo passo é escolher onde guardar. E aqui a regra é simples: liquidez diária e segurança em primeiro lugar, rentabilidade em segundo. Algumas opções acessíveis e seguras para quem está começando:
Tesouro Selic. É considerado um dos investimentos mais seguros do país, porque é garantido pelo Tesouro Nacional. Tem liquidez diária (você resgata em poucos dias úteis) e acompanha a taxa básica de juros, o que o torna uma excelente opção para reserva de emergência.
CDB com liquidez diária de bancos garantidos pelo FGC. Muitos bancos digitais oferecem CDBs que rendem um percentual do CDI e permitem resgate no mesmo dia. Vale sempre checar se o CDB está coberto pelo Fundo Garantidor de Créditos (FGC), que protege até R$ 250 mil por CPF e instituição em caso de problemas com o banco.
Fundos DI ou fundos de renda fixa simples com liquidez imediata. Costumam ser mais indicados quando o valor investido é pequeno e não há taxa de administração alta cobrada, já que taxas elevadas podem corroer o rendimento de valores menores.
O que evitar aqui: poupança tradicional (que rende menos que praticamente todas as opções acima, embora ainda seja válida como primeiro passo se você ainda não tem conta em corretora), aplicações com carência para resgate, fundos de ações, criptomoedas ou qualquer investimento com oscilação de preço. A reserva de emergência não é o lugar para testar rentabilidade, é o lugar para garantir tranquilidade.
Erros comuns ao usar a reserva de emergência
Ter a reserva formada é meio caminho andado. A outra metade é saber usá-la (e não usá-la) da forma certa. Veja os erros mais frequentes:
Usar a reserva para gastos que não são emergências reais. Uma promoção imperdível, uma viagem, um presente de aniversário, nada disso é emergência. Emergência é aquilo que é inesperado, urgente e necessário: perda de renda, problema de saúde, conserto essencial. Usar a reserva para qualquer outra coisa esvazia sua proteção justamente quando você menos espera precisar dela.
Não repor o valor depois de usar. Quando você precisa sacar parte da reserva, o próximo passo automático deveria ser recomeçar os aportes até repor o valor gasto. Muita gente usa a reserva e simplesmente esquece de reconstruí-la, ficando desprotegida até o próximo imprevisto.
Guardar tudo num só lugar de difícil acesso. Se a reserva está aplicada em algo que demora dias ou tem burocracia para resgatar, ela perde a função de “emergência”. O dinheiro precisa estar acessível rapidamente quando a situação exigir.
Misturar a reserva com o dinheiro do dia a dia. Deixar a reserva na mesma conta corrente usada para as despesas comuns é um convite para gastá-la aos poucos, sem perceber. O ideal é mantê-la em uma conta ou aplicação separada, visualmente distinta do restante do orçamento.
Achar que precisa ter o valor “perfeito” antes de começar a investir o resto. Enquanto a reserva não está completa, muita gente trava e não começa a investir para outros objetivos. Não é preciso esperar o valor ideal de 6 meses para começar, por exemplo, a estudar sobre o Tesouro Direto ou montar pequenos aportes em outros objetivos, desde que a prioridade continue sendo completar a reserva primeiro.
Parar de guardar assim que atinge a meta. A reserva de emergência precisa ser reavaliada periodicamente. Se suas despesas essenciais aumentaram, ou sua renda mudou, o valor-alvo da reserva também muda. Revisite esse número pelo menos uma vez por ano.
O caminho é constância, não perfeição
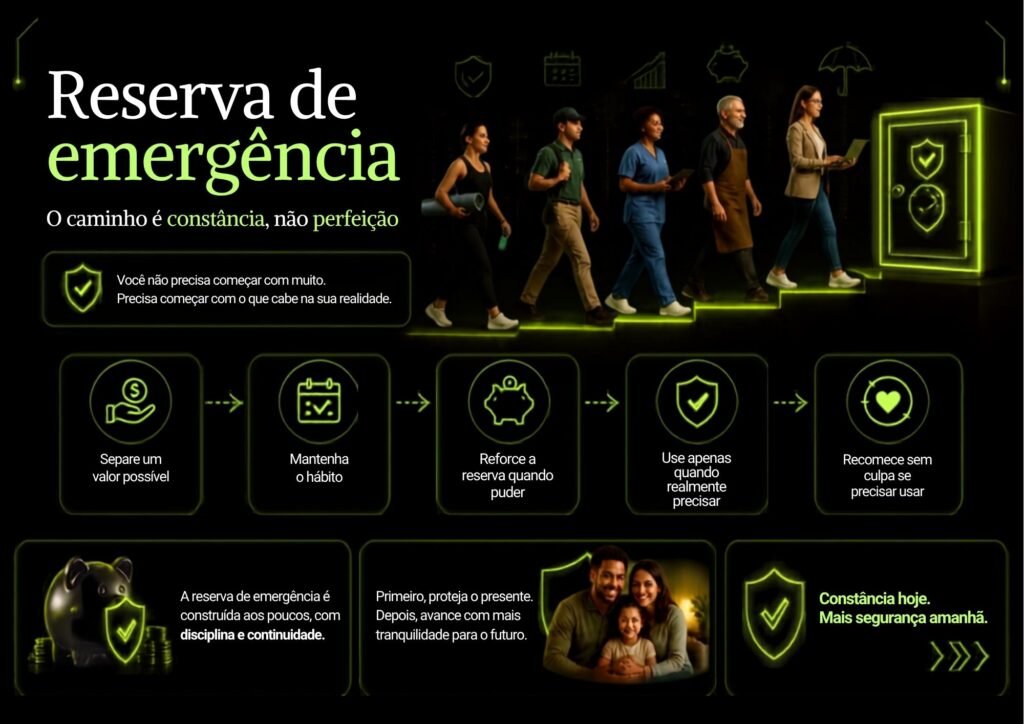
Se você chegou até aqui achando que reserva de emergência é algo distante da sua realidade, o recado principal deste artigo é: comece pequeno, mas comece. Um aporte de R$ 20 por semana, feito com constância, é infinitamente mais poderoso do que a intenção de guardar R$ 500 de uma vez só “quando sobrar”. E, como vimos no artigo sobre orçamento mensal, organizar as contas é o que revela, muitas vezes, pequenos espaços no orçamento que você nem sabia que existiam, e é exatamente esse espaço que pode virar o início da sua reserva.
Ganhar pouco não é motivo para ficar desprotegido. É motivo, sim, para ser ainda mais estratégico com cada real guardado. E é esse tipo de estratégia, aplicada com constância, que separa quem vive apagando incêndio financeiro de quem constrói, aos poucos, uma vida financeira mais tranquila.
Lippao Investing – Educação financeira que transforma.O Que São Ações e Como Começar a Investir na Bolsa de Valores