Resumo: Entenda o que são LCI e LCA, como funcionam, quais são os prazos, como o FGC protege o investidor e como comparar esses títulos com um CDB. Um guia simples para quem está começando na renda fixa.
Quando você abre o aplicativo da corretora e encontra uma sopa de letrinhas — CDB, LCI, LCA, CRI, CRA e LIG — é normal ficar em dúvida. O mercado financeiro costuma usar nomes técnicos para produtos que podem ser explicados de maneira bem mais simples.
A boa notícia é que LCI e LCA estão entre os investimentos de renda fixa mais fáceis de entender. Em resumo, você empresta dinheiro a uma instituição financeira por um prazo combinado e recebe juros. A diferença é que o dinheiro captado deve estar ligado a setores específicos: o mercado imobiliário, no caso da LCI, e o agronegócio, no caso da LCA.
Neste guia, vamos explicar tudo do zero: como esses títulos funcionam, como comparar a rentabilidade com a de um CDB, o que o FGC cobre, quais cuidados observar e para quem LCI e LCA podem fazer sentido.
O que são LCI e LCA?
LCI significa Letra de Crédito Imobiliário. LCA significa Letra de Crédito do Agronegócio. As duas são títulos de renda fixa emitidos por bancos e outras instituições financeiras autorizadas.
Na prática, o investidor aplica um valor, aceita uma forma de remuneração e espera até o vencimento — ou até a data em que o resgate for permitido. No vencimento, a instituição devolve o valor aplicado acrescido dos juros contratados.
A diferença principal está no lastro da operação:
- LCI: relacionada a créditos e financiamentos imobiliários.
- LCA: relacionada a direitos creditórios e operações ligadas ao agronegócio.
Isso não significa que o investidor esteja financiando diretamente a compra de uma casa ou uma safra. Quem deve pagar o título é o banco emissor.
Por que os bancos emitem esses títulos?
Um banco precisa captar dinheiro para conceder empréstimos, financiamentos e outras operações. Quando você investe em uma LCI ou LCA, está emprestando dinheiro ao banco por um período determinado. O banco remunera você com juros e utiliza os recursos conforme as regras aplicáveis ao título.
LCI ou LCA: qual é a diferença?
Para quem está começando, LCI e LCA são muito parecidas. A decisão costuma depender mais da taxa, do prazo, da liquidez e do banco emissor do que do nome do título.
| Característica | LCI | LCA |
|---|---|---|
| Emissor | Bancos e instituições financeiras | Bancos e instituições financeiras |
| Setor relacionado | Imobiliário | Agronegócio |
| IR para pessoa física | Isenta nas regras atuais | Isenta nas regras atuais |
| FGC | Sim, dentro dos limites | Sim, dentro dos limites |
| Rentabilidade | Pós-fixada, prefixada ou híbrida | Pós-fixada, prefixada ou híbrida |
Em vez de perguntar apenas “LCI ou LCA?”, compare: qual é a taxa, qual é o prazo, quem é o emissor e quando vou precisar do dinheiro?
LCI e LCA têm Imposto de Renda?
Nas regras atuais, os rendimentos de LCI e LCA recebidos por pessoa física são isentos de Imposto de Renda. A Receita Federal orienta que esses rendimentos sejam informados na ficha de rendimentos isentos e não tributáveis, conforme o informe fornecido pelo banco ou pela corretora.
A isenção é uma vantagem, mas não deve ser o único critério. Um título isento com taxa baixa pode render menos do que um CDB tributado com taxa mais alta. A comparação precisa ser feita pelo rendimento líquido.
Atenção: regras tributárias podem mudar. Este artigo reflete o cenário consultado em outubro de 2026. Antes de investir, verifique as condições atuais do produto e as orientações oficiais.
Como comparar LCI e LCA com CDB?
O CDB sofre cobrança de Imposto de Renda sobre os rendimentos. A LCI e a LCA, nas regras atuais para pessoa física, não. Por isso, 90% do CDI em uma LCI não deve ser comparado diretamente com 90% do CDI em um CDB.
Uma forma simples de estimar o CDB equivalente é dividir a taxa da LCI ou LCA por 1 menos a alíquota de IR. Para uma LCI de 90% do CDI e uma alíquota de 17,5% no CDB: 90% ÷ 0,825 = aproximadamente 109% do CDI.
É uma conta aproximada: a rentabilidade efetiva depende do prazo, da forma de cálculo e das condições da oferta.
Como LCI e LCA podem render?
- Pós-fixada: paga um percentual do CDI.
- Prefixada: define uma taxa no momento da aplicação.
- Híbrida: combina um índice, como o IPCA, com uma taxa fixa.
Não existe uma forma de rentabilidade melhor para todos. A escolha depende do objetivo, do prazo e da expectativa sobre juros e inflação.
Prazo, carência e liquidez
Muitas LCI e LCA não têm liquidez diária. Pode não ser possível retirar o dinheiro quando você quiser.
As regras de prazo mínimo variam conforme a modalidade e a atualização do título. Para emissões sem atualização por índice de preços, o Banco Central informou a redução do prazo mínimo para seis meses. Em títulos atualizados por índice de preços, as condições podem ser diferentes. Não use uma regra antiga de 90 dias, 9 meses ou 12 meses sem conferir a emissão específica.
Antes de investir, confira:
- data de vencimento;
- período de carência;
- possibilidade de resgate antecipado;
- condições para venda no mercado secundário;
- valor mínimo da aplicação.
Para uma reserva de emergência, prefira produtos com liquidez. LCI e LCA podem ser mais adequadas para objetivos com prazo definido.
O que é o FGC e o que ele cobre?
O Fundo Garantidor de Créditos, conhecido como FGC, oferece proteção dentro de limites definidos. LCI, LCA, CDB, RDB, poupança e outros produtos podem estar cobertos pela garantia ordinária.
- até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado;
- teto de R$ 1 milhão a cada quatro anos para as garantias pagas.
O limite considera o valor aplicado mais os rendimentos. O FGC é uma proteção importante, mas não substitui a análise do emissor e não representa pagamento instantâneo em caso de liquidação.
Como investir em LCI e LCA?
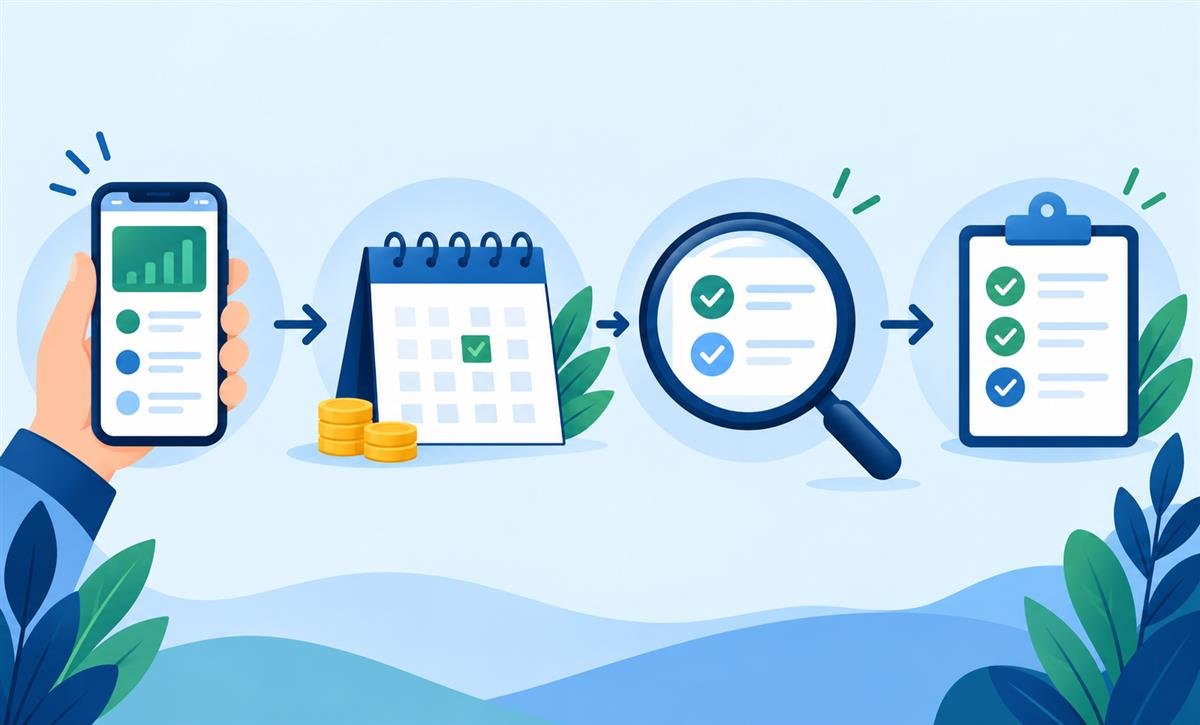
- Escolha um banco ou corretora autorizada.
- Defina seu objetivo e prazo.
- Compare taxa, emissor e liquidez.
- Calcule o rendimento líquido e compare com um CDB.
- Confira a cobertura do FGC.
- Leia a documentação da oferta.
- Guarde o comprovante e acompanhe o investimento.
Seis erros comuns de iniciantes
- Usar a reserva de emergência: um título sem liquidez pode impedir o acesso ao dinheiro.
- Olhar apenas a porcentagem do CDI: compare o resultado líquido.
- Escolher a maior taxa sem avaliar o emissor: taxa alta pode refletir maior risco ou menor liquidez.
- Ignorar o limite do FGC: a cobertura não é ilimitada.
- Desconsiderar o vencimento: combine o prazo com o objetivo.
- Tomar decisões por manchetes: acompanhe fontes oficiais.
Para quem LCI e LCA fazem sentido?
Podem fazer sentido para quem tem um objetivo com prazo definido, busca previsibilidade e aceita deixar o dinheiro aplicado até o vencimento. São menos indicadas para quem precisa de liquidez diária ou ainda não montou uma reserva de emergência.
Como declarar LCI e LCA no Imposto de Renda?
Mesmo com rendimentos isentos, o investimento deve ser informado quando o contribuinte estiver obrigado a entregar a declaração. Preencha o saldo e os rendimentos de acordo com o informe do banco ou da corretora. Em caso de dúvida, procure um contador.
Perguntas frequentes
LCI e LCA têm Imposto de Renda?
Para pessoa física, os rendimentos são isentos nas regras atuais. Confirme sempre a legislação vigente.
LCI e LCA têm garantia do FGC?
Sim, quando o produto e a instituição estão dentro das regras do FGC, respeitando os limites.
Qual é melhor: LCI ou LCA?
Não existe uma melhor em todos os casos. Compare taxa, prazo, liquidez, emissor e objetivo.
Posso resgatar antes do vencimento?
Depende da emissão. Algumas permitem resgate após carência; outras exigem esperar o vencimento.
LCI e LCA rendem mais que a poupança?
Podem render mais em muitos cenários, mas compare prazo, liquidez, tributação e garantia.
Conclusão
LCI e LCA são investimentos de renda fixa emitidos por instituições financeiras e ligados ao crédito imobiliário e ao agronegócio. Para pessoas físicas, os rendimentos seguem isentos de IR nas regras atuais e podem contar com a proteção do FGC dentro dos limites.
Analise o emissor, o prazo, a liquidez, o rendimento líquido e a cobertura do FGC. Quando o produto combina com o seu objetivo, LCI e LCA podem ajudar a construir patrimônio com mais organização.
Lippao Investing — educação financeira que transforma. Continue com nosso guia sobre Tesouro Selic, CDB e Poupança e organize sua reserva de emergência.
Fontes e aviso importante
Este artigo foi elaborado com base em informações do Banco Central do Brasil, do FGC e da Receita Federal. As regras podem mudar. Este conteúdo é educacional e não constitui recomendação de investimento. Antes de investir, leia a documentação do produto e considere sua situação financeira, seus objetivos e seu perfil de risco.