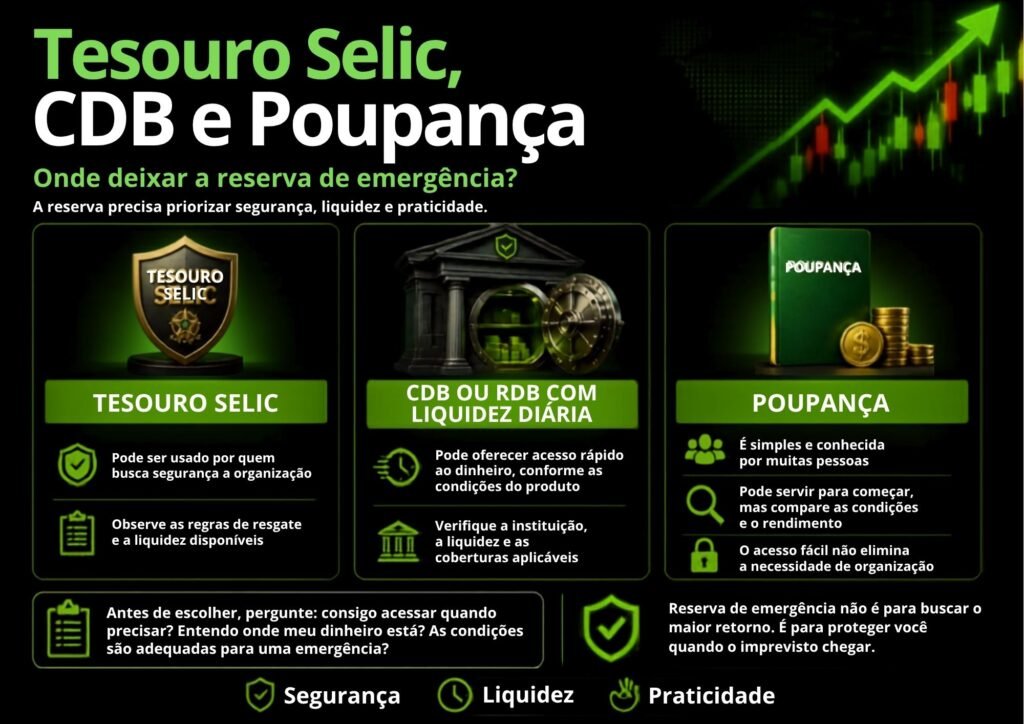
Tesouro Selic, CDB e Poupança: Onde Deixar a Reserva de Emergência? Você já entendeu quanto guardar, quais despesas considerar e por que a reserva de emergência não pode ser confundida com investimento, isso a gente já destrinchou no artigo sobre como montar a reserva mesmo ganhando pouco. E se você também já sabe como a Selic funciona e como organizar as próprias finanças, sobra uma dúvida prática, e talvez a mais comum de todas: “ok, mas onde eu boto esse dinheiro?”
Essa pergunta parece simples, mas é onde muita gente trava, ou pior, erra. Trava porque acha que precisa entender profundamente o mercado financeiro antes de escolher. Erra porque escolhe pela rentabilidade, quando o critério certo para a reserva de emergência é outro. Neste artigo, sem repetir a explicação de como a Selic é formada nem a teoria de organização financeira, vamos direto ao ponto: comparar as três opções mais usadas para guardar a reserva, Tesouro Selic, CDB e Poupança, nos critérios que realmente importam para essa finalidade específica.
O critério que muda tudo: reserva não é sobre ganhar mais
Antes de entrar na comparação, um lembrete rápido que vale a pena repetir sempre: para a reserva de emergência, o que manda não é “qual rende mais”, e sim “qual está disponível quando eu precisar, sem risco de perder valor”. Rentabilidade aqui é secundária. Isso muda completamente como você deve avaliar cada opção, e é por isso que vamos comparar as três alternativas com base em seis critérios práticos: liquidez, segurança, cobertura do FGC, tributação, facilidade de resgate e, por fim, em que situação cada uma faz mais sentido.
Liquidez: qual te devolve o dinheiro mais rápido
Liquidez é a velocidade com que você transforma o investimento em dinheiro na conta, sem perder valor no processo.
Poupança tem liquidez imediata, mas com uma pegadinha: se você resgatar antes do “aniversário” mensal (a data em que o rendimento é creditado), perde a rentabilidade daquele período. Ou seja, o dinheiro sai na hora, mas o rendimento daquele ciclo pode ficar pelo caminho.
Tesouro Selic tem liquidez diária garantida pelo Tesouro Nacional, mas o resgate não cai na conta instantaneamente: o processo costuma levar até um dia útil para ser concluído, dependendo da corretora. Não há perda de rendimento proporcional ao tempo que o dinheiro ficou aplicado, então mesmo um resgate parcial no meio do mês preserva o rendimento já acumulado.
CDB com liquidez diária costuma ser o mais rápido na prática: muitas plataformas e bancos digitais processam o resgate no mesmo dia, às vezes em minutos. Mas atenção: nem todo CDB tem liquidez diária, existem CDBs com carência (30, 90, 180 dias) ou vencimento fixo, que não servem para reserva de emergência. É preciso checar essa característica antes de aplicar.
Resumo prático: CDB com liquidez diária e Tesouro Selic empatam como as opções mais confiáveis em velocidade sem perda de rendimento; a poupança perde pontos por penalizar resgates fora da data de aniversário.
Segurança: qual tem menos risco de perder valor
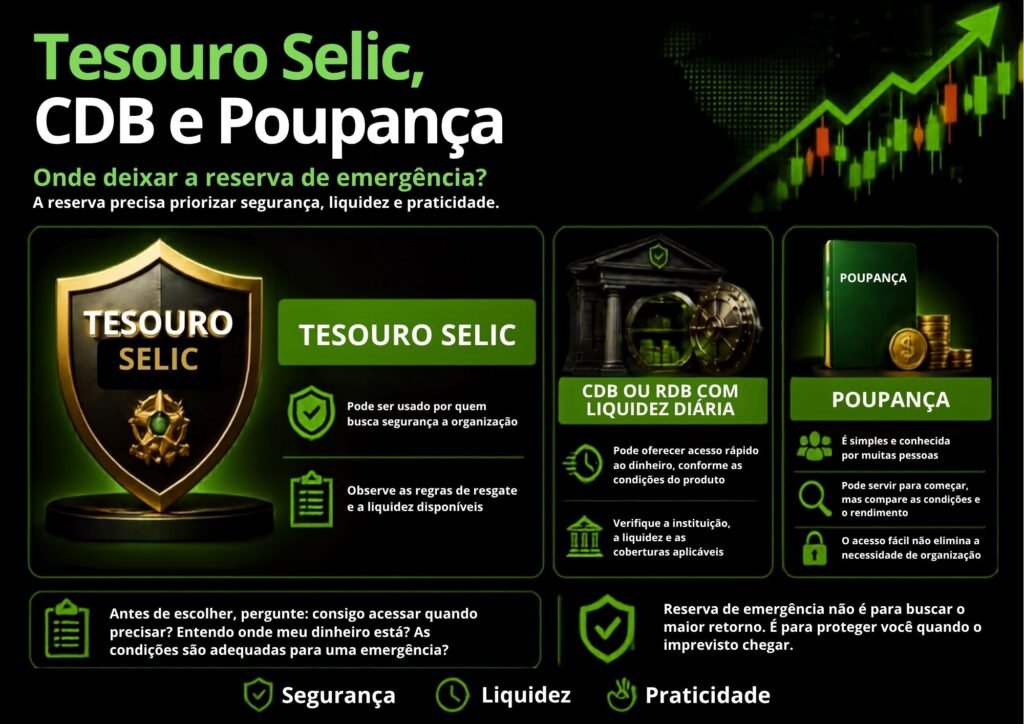
Aqui estamos falando do risco de o valor investido diminuir ou de a instituição não conseguir devolver o dinheiro.
Tesouro Selic é considerado o investimento de menor risco do país, porque o “devedor” é o governo federal, o mesmo que emite a própria moeda. O risco de calote é praticamente inexistente dentro do cenário brasileiro, e o título não sofre oscilações relevantes de preço no curto prazo (diferente de outros títulos públicos prefixados ou atrelados à inflação).
CDB é uma dívida do banco emissor. Isso significa que a segurança depende, em parte, da saúde financeira daquela instituição. Bancos grandes tendem a ser mais sólidos, mas mesmo bancos menores contam com uma proteção adicional que vamos detalhar no próximo tópico: o FGC.
Poupança também é uma captação bancária, com a mesma lógica de proteção via FGC, mas sem oscilação de rendimento, ela sempre paga a mesma regra (TR + 0,5% ao mês, ou 70% da Selic quando a taxa básica está em 8,5% ao ano ou menos).
Resumo prático: o Tesouro Selic é a opção mais segura em termos absolutos, por depender do governo federal. CDB e poupança dependem da instituição financeira, mas ambos contam com a rede de proteção do FGC.
Cobertura do FGC: o que protege seu dinheiro no banco
O Fundo Garantidor de Créditos (FGC) é uma proteção que existe justamente para os investimentos bancários, CDB e poupança, e não se aplica ao Tesouro Direto (que não precisa dela, já que é garantido pelo governo).
O FGC garante até R$ 250 mil por CPF e por instituição financeira (ou conglomerado financeiro), em caso de intervenção, liquidação ou falência do banco. Isso vale tanto para CDB quanto para poupança. Existe também um teto adicional de R$ 1 milhão renovável a cada quatro anos por CPF, somando todas as instituições, algo que raramente entra em jogo para quem está formando reserva de emergência, mas que vale saber que existe.
Na prática, isso significa que um CDB de um banco pequeno ou digital, desde que dentro do limite de R$ 250 mil, tem o mesmo nível de proteção contra calote de um banco tradicional grande, o que muitas vezes é ignorado por quem só confia nas instituições mais conhecidas.
Resumo prático: CDB e poupança contam com a mesma cobertura do FGC (até R$ 250 mil por CPF/instituição); o Tesouro Selic não precisa dessa proteção porque tem o governo federal como garantidor direto.
Tributação: o que cada opção desconta do seu rendimento
Poupança é isenta de Imposto de Renda para pessoa física. Esse é, na prática, o único ponto realmente favorável dela frente às outras opções, mas, como o rendimento bruto já é mais baixo, essa isenção geralmente não é suficiente para compensar a diferença.
Tesouro Selic e CDB seguem a tabela regressiva do Imposto de Renda sobre o rendimento (não sobre o valor total aplicado):
- Até 180 dias: 22,5%
- De 181 a 360 dias: 20%
- De 361 a 720 dias: 17,5%
- Acima de 720 dias: 15%
Além disso, se o resgate acontecer em menos de 30 dias, incide também o IOF regressivo, que corrói boa parte do rendimento nos primeiros dias, mais um motivo para tratar a reserva de emergência como algo que vai ficar aplicado por um tempo, e não como uma conta de movimentação diária.
Vale reforçar: mesmo pagando IR, o rendimento líquido do Tesouro Selic e de um bom CDB (acima de 100% do CDI) costuma superar o rendimento líquido da poupança na grande maioria dos cenários de Selic acima de patamares baixos, que é justamente a realidade brasileira na maior parte do tempo.
Resumo prático: a poupança não tem IR, mas rende menos; Tesouro Selic e CDB pagam IR regressivo sobre o rendimento, mas costumam entregar um resultado líquido melhor.
Facilidade de resgate: o que acontece na prática quando você precisa do dinheiro
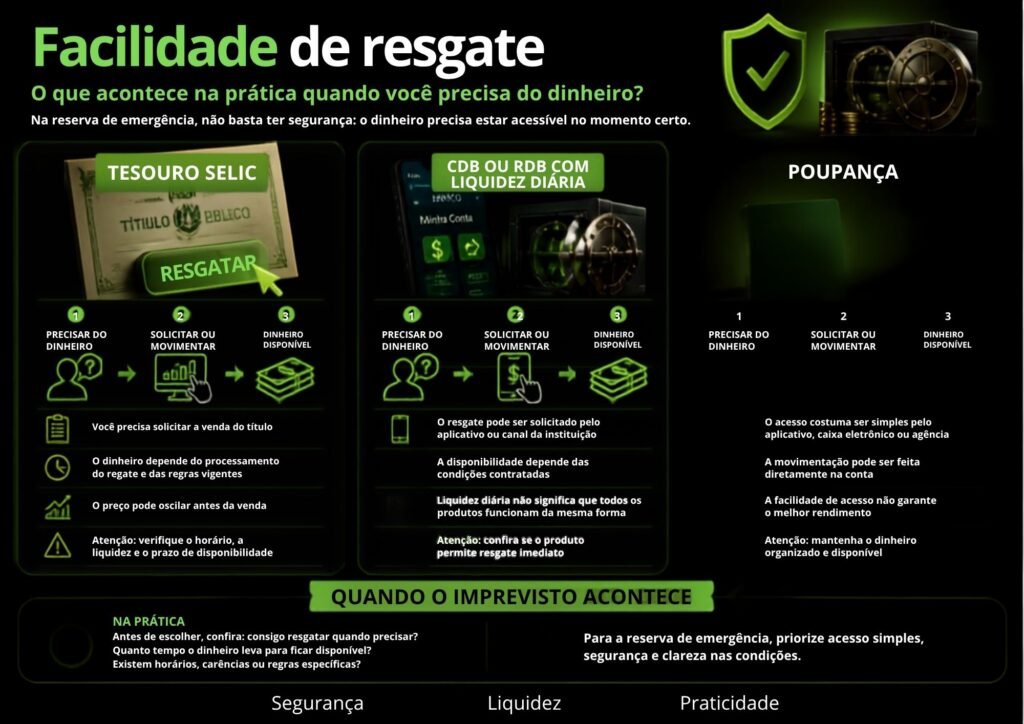
Poupança é a mais simples de todas: está vinculada à conta do banco, sem necessidade de solicitar resgate em plataforma nenhuma. Para quem ainda não tem conta em corretora ou não se sente confortável com aplicativos de investimento, isso reduz a barreira de entrada.
Tesouro Selic exige ter conta em uma corretora de valores (a maioria oferece abertura gratuita e sem burocracia). O resgate é feito dentro do próprio aplicativo ou site da corretora, e o dinheiro cai na conta corrente vinculada em até um dia útil.
CDB de liquidez diária também exige conta em corretora ou banco digital, mas o processo costuma ser tão simples quanto no Tesouro Selic, às vezes até mais rápido, dependendo da instituição.
Resumo prático: a poupança tem a menor barreira de entrada por já estar dentro do banco; Tesouro Selic e CDB exigem um passo a mais (abrir conta em corretora), mas esse passo é hoje simples, gratuito e leva poucos minutos.
Em que situação cada opção faz sentido
Depois de comparar os critérios, fica mais fácil enxergar que não existe uma resposta única, existe a opção mais adequada para o momento e o perfil de cada pessoa.
Poupança faz sentido quando: você está dando os primeiros passos na vida financeira e ainda não tem conta em corretora, quando o valor guardado é pequeno demais para justificar abrir uma nova conta agora, ou quando você prioriza extrema simplicidade acima de tudo. Não é a melhor opção no longo prazo, mas é infinitamente melhor do que não ter reserva nenhuma.
Tesouro Selic faz sentido quando: você já tem ou está disposto a abrir uma conta gratuita em corretora, busca o maior nível de segurança possível (por depender do governo federal) e não se importa em esperar até um dia útil para o resgate cair na conta. É uma ótima opção “câmbio médio” entre segurança máxima e rentabilidade competitiva.
CDB com liquidez diária faz sentido quando: você quer resgate ainda mais rápido (muitas vezes no mesmo dia), já pesquisou e confirmou que o banco emissor está dentro da cobertura do FGC, e encontrou uma taxa competitiva (o ideal é buscar CDBs que pagam 100% do CDI ou mais para essa finalidade). É uma boa alternativa para quem já superou o primeiro medo de investir fora da poupança.
Uma estratégia comum e válida é até dividir a reserva entre duas dessas opções, por exemplo, parte em Tesouro Selic e parte em um CDB de banco digital confiável, diversificando o risco de instituição sem abrir mão da liquidez. Saiba como!
O que não muda, seja qual for a sua escolha
Independentemente de qual das três opções você escolher, alguns princípios continuam valendo:
- Mantenha o dinheiro da reserva separado das contas do dia a dia, para não misturar e acabar gastando aos poucos.
- Confirme sempre se o CDB escolhido realmente tem liquidez diária, muitos têm nomes parecidos, mas carências diferentes.
- Não escolha pela rentabilidade anunciada sem checar liquidez e segurança primeiro; para a reserva, essas duas vêm antes de qualquer promessa de retorno.
- Reavalie a escolha de tempos em tempos: conforme sua reserva cresce e você ganha mais confiança, pode fazer sentido migrar de poupança para Tesouro Selic ou CDB, por exemplo.
Uma decisão simples, que muda o resultado no longo prazo
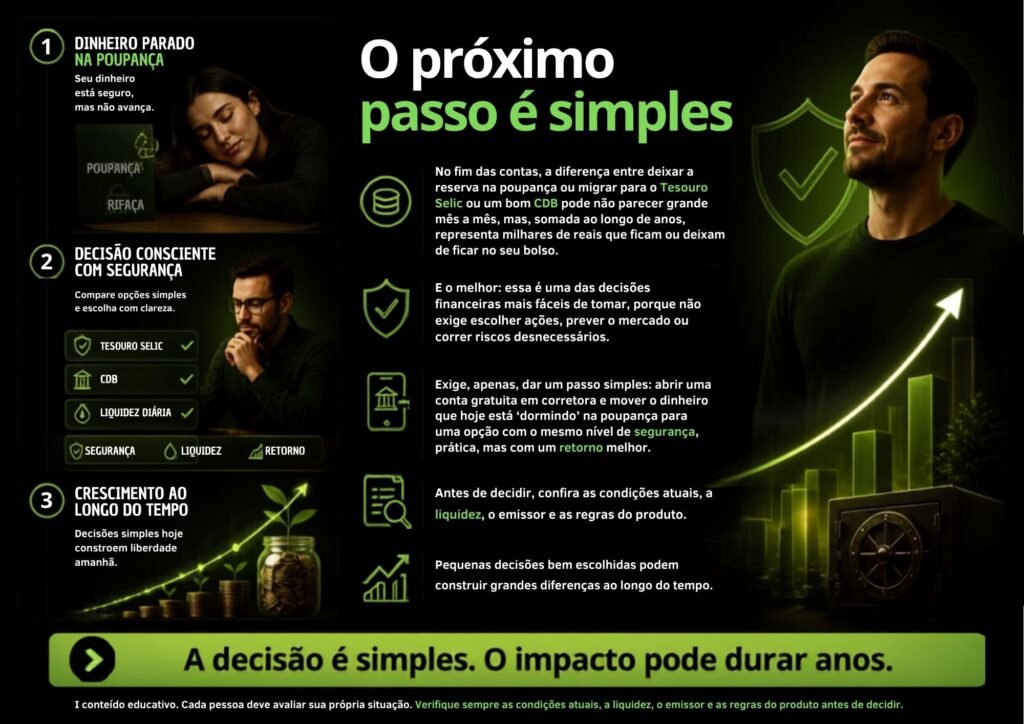
No fim das contas, a diferença entre deixar a reserva na poupança ou migrar para o Tesouro Selic ou um bom CDB pode não parecer grande mês a mês, mas, somada ao longo de anos, representa milhares de reais que ficam ou deixam de ficar no seu bolso. E o melhor: essa é uma das decisões financeiras mais fáceis de tomar, porque não exige escolher ações, prever o mercado ou correr riscos desnecessários. Exige, apenas, dar um passo simples: abrir uma conta gratuita em corretora e mover o dinheiro que hoje está “dormindo” na poupança para uma opção com o mesmo nível de segurança prática, mas com um retorno melhor.
A reserva de emergência já é, por si só, um ato de proteção. Escolher bem onde deixá-la é a forma de fazer essa proteção trabalhar um pouco mais a seu favor, sem abrir mão da tranquilidade que ela existe para te dar.
Lippao Investing — Educação financeira que transforma.