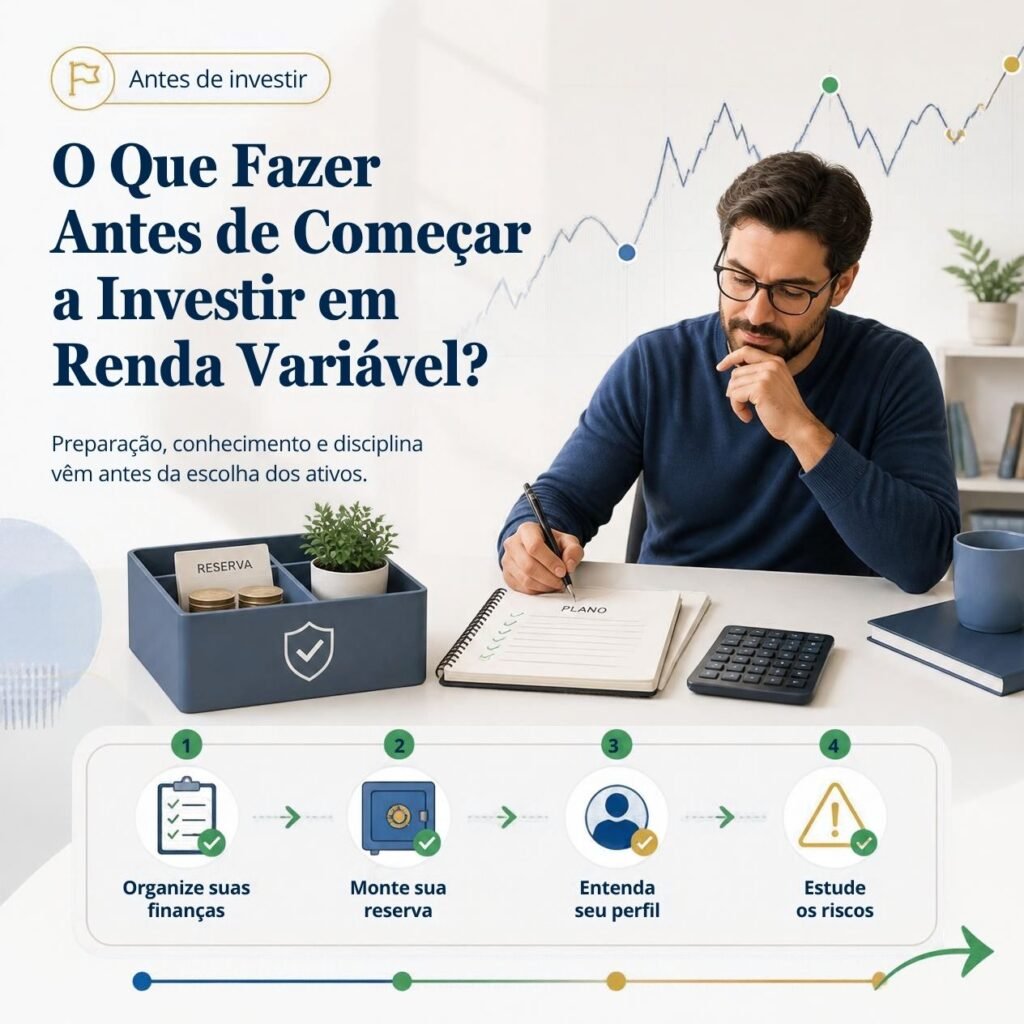
O Que Fazer Antes de Começar a Investir em Renda Variável? Você já deve ter sentido aquela vontade de abrir o home broker, escolher uma ação “promissora” e sair comprando, não é mesmo? A ansiedade de começar é normal, afinal, todo mundo quer ver o dinheiro trabalhando e multiplicando. Mas se você pulou direto para os gráficos e os códigos de ações antes de organizar sua vida financeira, precisamos conversar.
Na Lippao Investing, já explicamos os fundamentos da educação financeira, os principais investimentos de renda fixa e como funciona a Bolsa de Valores. Agora é hora de dar um passo importante: entender o que precisa estar resolvido antes de você colocar seu dinheiro em renda variável. Porque investir em ações, fundos imobiliários ou ETFs sem essa base é como construir uma casa sem fundação, pode até ficar bonita por fora, mas qualquer tremor derruba tudo.
Este artigo é a ponte entre o que você já aprendeu sobre organização financeira e o que vem a seguir: análise técnica, estratégias de entrada e saída, e o dia a dia de quem opera na Bolsa. Antes de chegar lá, vamos garantir que você está pronto.
1. Quite as dívidas caras primeiro
Esse é, sem exagero, o passo mais importante de todos. Se você tem dívidas no cartão de crédito, cheque especial ou empréstimos com juros altos, investir em renda variável antes de resolver isso é um erro que pode custar caro.
Pense assim: o cartão de crédito rotativo no Brasil pode cobrar juros que ultrapassam 400% ao ano. Nenhum investimento em ações, por melhor que seja, entrega um retorno nem perto disso de forma consistente. Ou seja, quitar uma dívida cara é o melhor investimento que você pode fazer no momento, é um retorno garantido, sem risco, equivalente à taxa de juros que você deixa de pagar.
Imagine alguém que tem R$ 3.000 no cheque especial e decide, mesmo assim, aplicar R$ 500 em ações porque “ouviu falar que estava barata”. Enquanto isso, a dívida continua crescendo a uma taxa muito maior do que qualquer valorização possível da ação naquele período. O resultado? A pessoa perde dinheiro em dois lugares ao mesmo tempo: paga juros abusivos e ainda corre risco na Bolsa.
Prioridade prática: liste todas as suas dívidas, ordene da mais cara para a mais barata (pela taxa de juros) e ataque primeiro as que têm os maiores percentuais. Só depois de eliminar as dívidas de juros altos, cartão, cheque especial, empréstimo pessoal, faz sentido pensar em renda variável.
2. Monte sua reserva de emergência
Já falamos sobre isso em detalhes em outros artigos aqui do blog, mas vale reforçar: reserva de emergência não é investimento, é proteção. É o dinheiro que existe para cobrir imprevistos, perda de emprego, problema de saúde, conserto urgente do carro, sem que você precise vender suas ações no pior momento possível.
E é exatamente aqui que mora o perigo de pular essa etapa. Imagine que você investiu tudo o que tinha em ações, sem reserva nenhuma. Alguns meses depois, perde o emprego e precisa de dinheiro rápido. Só que a Bolsa está em queda naquele momento. Você é obrigado a vender suas ações com prejuízo, justamente porque não tinha um colchão de segurança para esperar a recuperação do mercado.
A recomendação geral é ter de 3 a 6 meses do seu custo de vida guardados em ativos de liquidez imediata e baixo risco, Tesouro Selic, CDBs com liquidez diária ou fundos DI, por exemplo. Só depois que essa reserva estiver completa é que faz sentido direcionar dinheiro novo para renda variável.
3. Defina seus objetivos com clareza
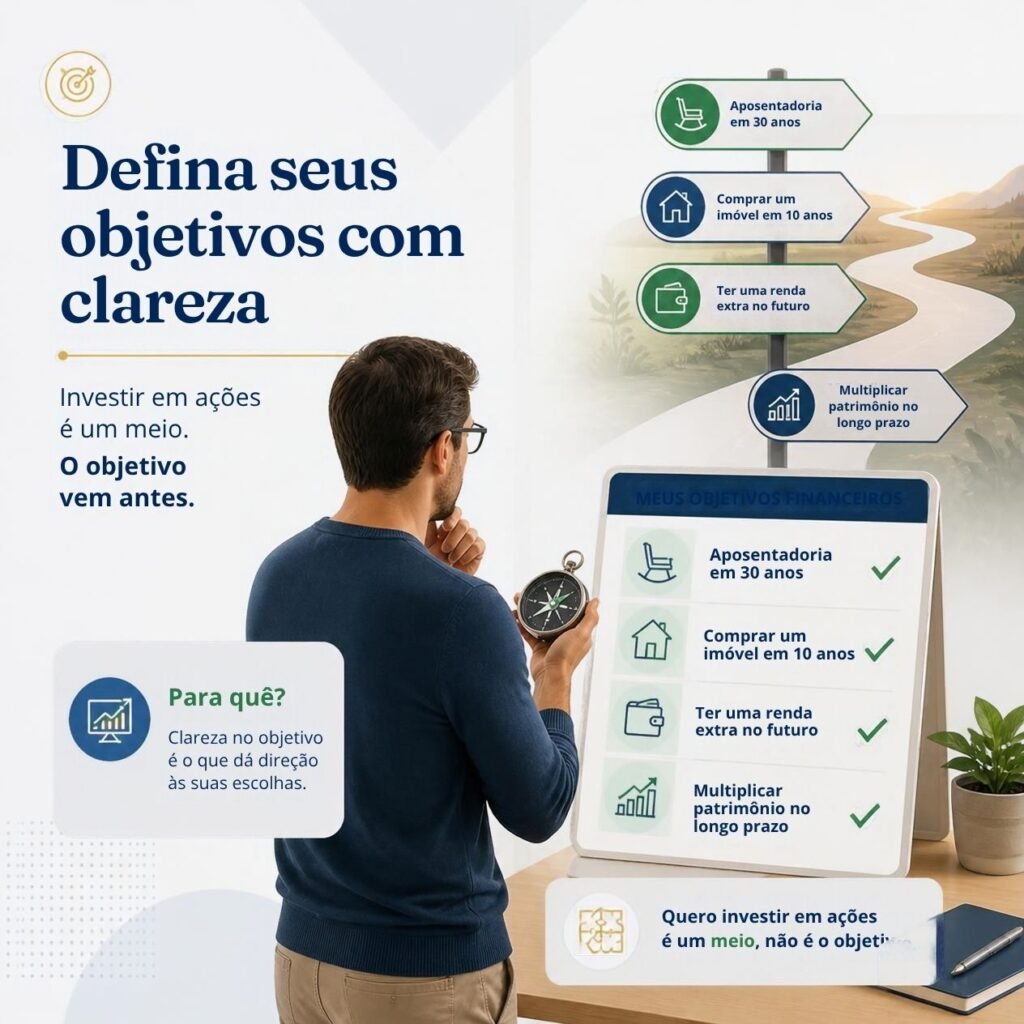
“Quero investir em ações” não é um objetivo, é um meio. Antes de comprar sua primeira ação, pergunte-se: para quê? Aposentadoria daqui a 30 anos? Comprar um imóvel em 10 anos? Ter uma renda extra no futuro? Multiplicar patrimônio no longo prazo?
Isso importa porque o prazo e a finalidade do seu objetivo mudam completamente a forma como você deve investir. Dinheiro que você vai precisar em dois anos, por exemplo, não deveria estar 100% em ações, porque a renda variável exige tempo para suavizar as oscilações naturais do mercado. Já um objetivo de longuíssimo prazo, como aposentadoria, permite uma exposição maior a ativos de risco, já que há tempo de sobra para recuperar eventuais quedas.
Escrever seus objetivos, sim, escrever mesmo, num papel ou numa planilha, ajuda a manter a disciplina quando o mercado balança. Em momentos de queda, lembrar “por que” você está investindo é o que evita decisões impulsivas, como vender tudo no susto.
4. Entenda o seu perfil de investidor
Todo investidor tem um nível diferente de tolerância ao risco, e isso não tem relação com coragem ou “força de vontade”, é sobre como você reage emocionalmente às perdas e quanto tempo você tem disponível para deixar o dinheiro investido.
De forma resumida, os perfis mais comuns são:
- Conservador: prioriza segurança e liquidez, prefere renda fixa e tem baixa tolerância a oscilações.
- Moderado: aceita um pouco de risco em busca de retornos melhores, geralmente com uma combinação de renda fixa e variável.
- Arrojado: busca maior rentabilidade no longo prazo e tolera oscilações fortes no curto prazo.
Antes de investir em renda variável, vale a pena fazer o teste de perfil de investidor (chamado de suitability) oferecido pela maioria das corretoras, inclusive já comparamos as principais aqui no blog. Esse teste ajuda a entender, na prática, quanto do seu patrimônio faz sentido alocar em ações e fundos imobiliários sem comprometer sua tranquilidade.
Um erro comum é o investidor se enxergar como “arrojado” só porque quer ganhar mais, sem considerar como realmente reagiria diante de uma queda de 20% na carteira em poucas semanas. Autoconhecimento financeiro é tão importante quanto conhecimento técnico.
5. Aceite que perdas temporárias fazem parte do processo
Esse talvez seja o ponto mais difícil de aceitar na teoria, e o mais decisivo na prática. A renda variável se chama assim justamente porque varia. Isso significa que, em algum momento, o valor da sua carteira vai cair. Pode ser 5%, pode ser 20%, pode ser mais. E isso não é sinal de que você fez algo errado, é simplesmente como o mercado funciona.
O grande erro dos iniciantes é confundir uma queda temporária (oscilação normal do mercado) com uma perda definitiva (só existe quando você vende no prejuízo). Historicamente, o mercado de ações tende a se recuperar e crescer no longo prazo, mas essa recuperação exige paciência e, principalmente, que você não seja forçado a vender no momento errado, e é por isso que os passos anteriores (dívidas quitadas e reserva de emergência) são tão importantes: eles garantem que você não precise vender na baixa.
Antes de investir, pergunte-se com sinceridade: “Se minha carteira cair 20% no próximo mês, eu vou entrar em pânico e vender tudo, ou vou conseguir manter a calma sabendo que faz parte do processo?” Se a resposta for pânico, talvez seja hora de estudar mais, começar com valores menores ou revisar sua estratégia antes de aumentar a exposição.
6. Separe o dinheiro de investimento do dinheiro do dia a dia
Por fim, um passo prático que muita gente ignora: nunca misture o dinheiro reservado para investir com o dinheiro das despesas mensais. Isso parece óbvio, mas na prática é um dos erros mais comuns entre iniciantes.
Quando você não separa claramente essas contas, corre dois riscos:
- Investir dinheiro que na verdade precisa para o mês seguinte, sendo forçado a resgatar (às vezes com prejuízo) para pagar boletos.
- Gastar por impulso o dinheiro que deveria ir para os investimentos, porque ele está “disponível” na mesma conta.
A solução é simples: tenha contas ou, no mínimo, categorias separadas para cada finalidade. Uma parte do seu orçamento vai para as despesas fixas e variáveis do mês, outra para a reserva de emergência, e só depois de tudo isso equilibrado é que entra o valor destinado aos investimentos de renda variável, de forma disciplinada, todo mês, sem depender do que “sobrou”.
O próximo passo depois de organizar tudo isso
Se você chegou até aqui e já resolveu, ou está no caminho de resolver, esses seis pontos, parabéns: você está muito mais preparado do que a maioria das pessoas que entra na Bolsa de Valores. A partir daqui, os próximos aprendizados aqui na Lippao Investing vão te levar para dentro do universo da análise técnica: candles, suportes e resistências, médias móveis e tendências. Ou seja, as ferramentas que ajudam a decidir quando comprar e vender, depois que você já sabe por que e como deve investir.
Lembre-se: o mercado financeiro não é uma corrida contra o tempo. Quem entra preparado, com dívidas quitadas, reserva formada, objetivos claros, autoconhecimento sobre o próprio perfil, mentalidade preparada para as oscilações e finanças organizadas, tem muito mais chance de construir patrimônio de forma consistente do que quem entra no impulso.
Lippao Investing — Educação financeira que transforma.
Sobre nossas fontes:
Este artigo foi construído com base em fontes oficiais e especializadas, traduzidas para uma linguagem acessível a quem está começando no mercado financeiro. Nossa pesquisa se apoia principalmente em órgãos reguladores e institutos oficiais como Banco Central do Brasil (BCB), Comissão de Valores Mobiliários (CVM), B3, IBGE e instituições internacionais equivalentes, que garantem a precisão dos dados e conceitos apresentados. Complementarmente, utilizamos veículos especializados em economia e mercados, como Reuters, Bloomberg e Valor Econômico, para contextualizar acontecimentos recentes e dar dinamismo à análise.
Nosso compromisso na Lippao Investing é simplificar esse conteúdo, muitas vezes técnico e denso, para que você entenda o que realmente importa sem depender de jargões ou de um conhecimento prévio de mercado.