Introdução — Quem realmente movimenta o mercado?
Quando alguém começa a estudar o mercado financeiro, é comum imaginar que os preços sobem ou caem simplesmente porque existem mais compradores ou vendedores. Essa explicação está correta em sua essência, mas existe uma questão muito importante por trás dela: quem são esses compradores e vendedores? Como as Instituições Influenciam os Preços?
O mercado financeiro é formado por milhões de participantes com objetivos, estratégias, tamanhos de capital e horizontes completamente diferentes. Existem investidores individuais, traders, empresas, bancos, fundos de investimento, fundos de pensão, seguradoras, gestoras de recursos, instituições financeiras, investidores estrangeiros, formadores de mercado e diversos outros participantes.
Alguns movimentam pequenas quantidades de capital, enquanto outros administram valores extremamente elevados. Quando uma grande instituição decide alterar significativamente sua exposição a determinado ativo, sua atuação pode contribuir para aumentar a demanda ou a oferta naquele mercado.
Isso não significa que uma instituição consiga controlar livremente o preço de um ativo. O mercado é muito mais complexo do que isso. Entretanto, compreender quem participa, por que participa e como essas decisões podem afetar a oferta, a demanda e a liquidez é fundamental para quem deseja avançar no conhecimento sobre os mercados financeiros.
Nos artigos anteriores, construímos uma sequência justamente para chegar até aqui. Estudamos como os juros americanos influenciam os mercados. Entendemos como as notícias podem alterar expectativas. Conhecemos o fluxo de ordens. E começamos a interpretar esse fluxo através do Tape Reading.
Agora vamos dar mais um passo e conhecer alguns dos principais participantes que estão por trás dessa movimentação.
O que são investidores institucionais?
O termo investidor institucional é utilizado para identificar organizações que investem ou administram grandes volumes de recursos. Entre os exemplos mais conhecidos estão bancos, fundos de investimento, fundos de pensão, seguradoras, gestoras de recursos, instituições financeiras, empresas de investimento e determinados fundos soberanos.
Essas instituições podem administrar recursos próprios ou recursos de terceiros. Por causa do tamanho do capital administrado, suas decisões podem ter impacto relevante sobre determinados mercados, especialmente quando envolvem posições grandes em relação à liquidez disponível.
É importante, porém, evitar uma interpretação simplista. Não existe um único grupo chamado “as instituições”. Cada instituição possui objetivos diferentes.
Um fundo pode buscar valorização de longo prazo. Outro pode priorizar geração de renda. Uma seguradora pode precisar manter determinados ativos para administrar suas obrigações. Um banco pode estar realizando uma operação de proteção. Uma gestora pode estar simplesmente rebalanceando sua carteira.
Portanto, compreender a atuação institucional exige também compreender o motivo da operação.
Por que o tamanho da instituição importa?
Imagine dois participantes. O primeiro possui R$ 10 mil disponíveis para investir. O segundo administra R$ 10 bilhões. Ambos podem gostar exatamente do mesmo ativo, mas a forma como conseguem executar suas decisões será completamente diferente.
O primeiro pode comprar sua posição sem provocar praticamente nenhuma alteração no mercado. O segundo precisa considerar cuidadosamente a liquidez disponível. Se tentar comprar uma quantidade muito grande de uma só vez, poderá encontrar poucas ofertas disponíveis nos preços desejados.
Isso pode fazer com que suas próprias ordens contribuam para alterar o preço de execução.
É por isso que tamanho e liquidez são tão importantes. Quanto maior uma posição em relação à liquidez disponível, maior pode ser o impacto provocado pela execução.
O que é impacto de mercado?
Chamamos de impacto de mercado a alteração no preço que pode ocorrer quando uma ordem ou conjunto de ordens influencia significativamente a relação entre oferta e demanda.
Imagine que determinado ativo tenha poucas ofertas disponíveis próximas ao preço atual. Um participante tenta comprar uma quantidade muito grande. As ofertas disponíveis começam a ser consumidas. Para continuar comprando, ele precisa aceitar preços cada vez mais altos.
O preço pode então subir.
Isso não significa necessariamente que o participante “quis fazer o preço subir”. Ele pode simplesmente estar tentando executar uma posição grande em um mercado com determinada estrutura de liquidez.
Essa diferença é importante, especialmente para quem está começando a estudar fluxo de ordens.
Instituições não movimentam o mercado apenas comprando
Outro erro comum é imaginar que grandes instituições sempre entram no mercado para comprar. Na realidade, instituições podem comprar, vender, reduzir posições, aumentar posições, fazer hedge, rebalancear carteiras, arbitrar preços, proteger riscos e fornecer liquidez.
Portanto, quando observamos um movimento de mercado, não devemos concluir automaticamente que “os grandes estão comprando”.
O movimento pode ter várias explicações.
É justamente por isso que o estudo do fluxo precisa ser acompanhado de contexto. Uma grande quantidade de negócios não revela, sozinha, toda a intenção existente por trás das operações.
O papel dos bancos no mercado financeiro
Os bancos possuem uma participação importante nos mercados financeiros e podem atuar em diversas frentes. Eles podem negociar ativos para suas próprias atividades, oferecer serviços aos clientes, realizar operações de proteção, atuar nos mercados de câmbio, renda fixa, derivativos e diversas outras áreas.
Também existem bancos de investimento e grandes instituições financeiras que participam intensamente dos mercados globais.
Uma característica importante é que uma instituição bancária não deve ser imaginada simplesmente como um trader individual diante de uma tela de operações. Existem departamentos, equipes, sistemas automatizados, gestores de risco, mesas de negociação e diferentes estratégias funcionando simultaneamente.
Por isso, a atuação institucional é muito mais complexa do que simplesmente “comprar ou vender”.
O papel dos fundos de investimento
Os fundos de investimento reúnem recursos de diversos investidores e seguem determinadas estratégias de investimento. Dependendo do tipo de fundo, podem investir em ações, títulos públicos, títulos privados, moedas, commodities, derivativos, ativos internacionais e diferentes classes de ativos.
Imagine um fundo que recebe uma grande quantidade de novos recursos. O gestor precisa decidir onde alocar esse capital de acordo com a estratégia estabelecida.
Isso pode gerar novas compras em determinados ativos. Agora imagine que o fundo precise reduzir sua exposição. Poderá vender parte de suas posições.
Quando grandes quantidades de recursos são movimentadas, o processo de execução pode ser relevante para o mercado.
Fundos de pensão e seguradoras
Existem instituições cujo objetivo principal não é simplesmente buscar uma valorização rápida. Fundos de pensão, por exemplo, precisam administrar recursos destinados a compromissos de longo prazo.
Seguradoras também precisam administrar seus investimentos levando em consideração suas obrigações futuras.
Essas características podem fazer com que esses participantes tenham horizontes de investimento muito diferentes dos traders de curto prazo.
Isso ajuda a explicar por que diferentes participantes podem estar comprando e vendendo o mesmo ativo ao mesmo tempo.
Um trader pode estar pensando nos próximos minutos, enquanto um fundo pode estar pensando nos próximos anos.
O investidor estrangeiro
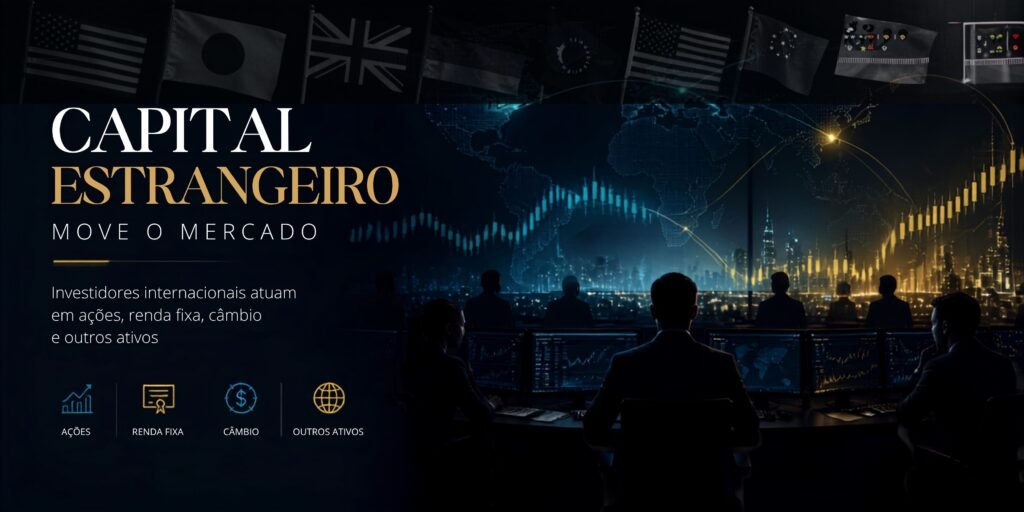
Em mercados como o brasileiro, o capital estrangeiro também possui grande importância. Investidores internacionais podem alocar recursos em ações, títulos, câmbio e outros ativos.
Quando esses fluxos de capital aumentam ou diminuem, podem influenciar a demanda por determinados ativos.
Além disso, fatores externos como juros americanos, crescimento global, risco geopolítico, dólar e preços das commodities podem alterar a disposição dos investidores estrangeiros em assumir riscos em mercados emergentes.
Essa realidade cria uma conexão direta com o tema estudado no Artigo 26.
Os mercados não funcionam isoladamente.
Uma decisão tomada pelo Federal Reserve, por exemplo, pode alterar a percepção de risco global e influenciar a movimentação de capital entre diferentes países e classes de ativos.
O que são fundos quantitativos?
Com o avanço da tecnologia, uma parcela relevante do mercado passou a utilizar modelos matemáticos e sistemas automatizados.
Os chamados fundos quantitativos, ou quant funds, utilizam modelos estatísticos, matemáticos e computacionais em suas estratégias.
Dependendo da metodologia utilizada, esses modelos podem analisar preços, volume, volatilidade, correlações, fatores de mercado, padrões estatísticos, dados macroeconômicos e diversas outras informações.
Alguns sistemas podem executar operações automaticamente de acordo com regras previamente estabelecidas.
Isso ajuda a explicar por que determinados movimentos podem acontecer em velocidades muito superiores às que um ser humano conseguiria acompanhar manualmente.
O que são algoritmos de negociação?
Um algoritmo é, de forma simplificada, um conjunto de regras utilizadas para processar informações e executar determinadas tarefas.
Nos mercados financeiros, algoritmos podem ser utilizados para execução de ordens, arbitragem, gerenciamento de risco, formação de mercado, rebalanceamento e estratégias quantitativas.
Um algoritmo pode, por exemplo, dividir uma ordem grande em várias ordens menores para tentar reduzir o impacto sobre o preço.
Essa prática ajuda a explicar por que nem sempre é possível identificar facilmente a atuação de um grande participante apenas observando algumas ordens no livro de ofertas.
O que é execução algorítmica?
Imagine uma instituição que precisa comprar uma quantidade muito grande de determinado ativo.
Executar tudo de uma única vez poderia gerar um impacto significativo sobre o preço. Uma alternativa é utilizar um algoritmo para dividir a execução em várias etapas.
Em vez de uma ordem enorme ser executada imediatamente, podem ocorrer muitas ordens menores distribuídas ao longo do tempo.
Essa estratégia permite que a instituição tente executar sua posição de maneira mais eficiente, levando em consideração o comportamento do mercado e a liquidez disponível.
Essa realidade é extremamente importante para quem estuda Tape Reading.
Nem sempre aquilo que parece ser uma série de pequenas ordens representa pequenos investidores independentes. Pode existir uma estratégia maior por trás de diversas execuções menores.
O que é liquidez?
Já mencionamos liquidez nos artigos anteriores, mas agora podemos aprofundar um pouco mais o conceito.
Liquidez está relacionada à facilidade de comprar ou vender determinado ativo sem provocar grandes alterações em seu preço.
Imagine dois ativos. O primeiro possui milhões de negócios e grande quantidade de participantes. O segundo possui poucos negócios e poucas ofertas disponíveis.
Uma ordem grande provavelmente terá impactos diferentes em cada um deles.
No primeiro mercado, existe maior capacidade de absorver grandes negociações. No segundo, uma ordem relativamente grande pode deslocar o preço com maior facilidade.
Por isso, podemos pensar na relação:
Tamanho da ordem + liquidez disponível = potencial de impacto.
Essa relação é fundamental para compreender por que grandes participantes precisam desenvolver estratégias de execução.
Instituições procuram liquidez
Grandes participantes precisam lidar com um problema que pequenos investidores muitas vezes não enfrentam na mesma intensidade:
como executar grandes posições sem prejudicar excessivamente o próprio preço de entrada ou saída?
Imagine uma instituição que precisa vender milhões de reais em determinado ativo.
Se colocar toda a posição de uma única vez em um mercado com pouca liquidez, poderá pressionar o preço para baixo.
Por isso, instituições utilizam diferentes estratégias de execução. Elas podem dividir ordens, utilizar diferentes horários, acessar diferentes mercados e utilizar algoritmos.
O objetivo é buscar eficiência e reduzir, sempre que possível, os custos e impactos associados à execução.
O que significa “varrer” liquidez?
No contexto do mercado financeiro, pode-se utilizar a expressão “varrer liquidez” para descrever situações em que ordens agressivas consomem diversas ofertas disponíveis em diferentes níveis de preço.
Imagine que existam ofertas de venda em R$ 100,00, R$ 100,01, R$ 100,02 e R$ 100,03.
Um fluxo comprador intenso pode consumir essas ofertas sequencialmente.
O preço então passa por diferentes níveis rapidamente.
Isso pode acontecer quando existe forte iniciativa compradora ou quando uma região possui pouca liquidez disponível.
O mesmo processo pode ocorrer no sentido vendedor.
Instituições e o fluxo de ordens
Agora podemos conectar diretamente o Artigo 30 aos artigos 28 e 29.
O fluxo mostra negociações.
O Tape Reading busca interpretar essas negociações.
Mas quem está realizando essas operações?
Entre os participantes podem existir traders individuais, fundos, bancos, empresas, investidores estrangeiros, algoritmos e formadores de mercado.
O fluxo não entrega necessariamente uma etiqueta dizendo que determinada ordem pertence a um grande fundo.
Por isso, precisamos ter cuidado com afirmações absolutas.
O que podemos observar são comportamentos: volume, agressão, liquidez, persistência, deslocamento e concentração.
Essas informações ajudam a formar hipóteses sobre o comportamento do mercado, mas não devem ser tratadas como prova absoluta da intenção de um participante específico.
O que é um market maker?
Um market maker, ou formador de mercado, é um participante que atua oferecendo compra e venda em determinados mercados, contribuindo para a liquidez.
A atividade de formação de mercado pode ajudar a facilitar negociações ao manter ofertas disponíveis.
É importante não confundir market maker com alguém que simplesmente tenta “controlar o preço”. Sua função está relacionada à oferta de liquidez e à negociação dentro das regras aplicáveis ao mercado em que atua.
Dependendo do mercado e do ativo, podem existir diferentes estruturas e obrigações para esses participantes.
Grandes participantes conseguem controlar o mercado?
Essa é uma pergunta muito comum entre investidores iniciantes.
A resposta exige cuidado.
Uma instituição pode possuir capacidade significativa de influenciar determinado ativo, principalmente quando existe grande concentração de capital ou quando o mercado apresenta menor liquidez.
Mas isso não significa que ela possa controlar indefinidamente o preço.
Outros participantes podem reagir. Novas informações podem surgir. A liquidez pode mudar. Outras instituições podem assumir posições contrárias.
Por isso, é mais correto falar em influência do que em controle absoluto.
O mito de que “os grandes sempre ganham”
Também é comum encontrar a ideia de que grandes instituições sabem exatamente para onde o mercado vai.
Isso não corresponde à realidade.
Instituições possuem modelos, equipes, tecnologia, dados, capital e experiência, mas também enfrentam incerteza.
Grandes fundos podem apresentar perdas. Bancos podem errar projeções. Estratégias quantitativas podem passar por períodos negativos. Gestores podem tomar decisões equivocadas.
Ter mais recursos não significa possuir certeza sobre o futuro.
Essa é uma lição extremamente importante para o pequeno investidor.
Por que o mercado pode subir mesmo com notícias ruins?
Agora podemos conectar vários conceitos estudados ao longo da nossa sequência.
Imagine que uma notícia negativa seja divulgada e, inicialmente, pareça que o mercado deveria cair.
Mas talvez os investidores já esperassem aquele resultado. Talvez as posições vendidas já estejam muito grandes. Talvez a notícia seja menos negativa do que o mercado imaginava. Talvez surjam compradores aproveitando preços mais baixos.
O resultado pode ser uma alta.
É por isso que o mercado frequentemente surpreende quem interpreta apenas a manchete.
O preço não reage simplesmente à notícia.
Ele reage à diferença entre o que o mercado esperava e aquilo que efetivamente aconteceu.
Instituições e formação de expectativas
Grandes participantes também influenciam o mercado através de suas avaliações.
Gestores analisam inflação, juros, crescimento econômico, empresas, moedas, commodities, riscos políticos e cenários internacionais.
Essas análises ajudam a determinar suas decisões de alocação.
Quando muitas instituições chegam a conclusões semelhantes, determinados fluxos de capital podem se intensificar.
Isso pode contribuir para movimentos mais prolongados em determinados ativos ou mercados.
O papel do rebalanceamento
Imagine uma instituição que possui uma carteira composta por diferentes ativos.
Ao longo do tempo, alguns ativos sobem e outros caem. Consequentemente, a composição da carteira pode se afastar da proporção originalmente desejada.
A instituição pode então realizar um rebalanceamento.
Isso significa comprar alguns ativos e vender outros para retornar à alocação planejada.
Esse tipo de operação pode acontecer independentemente de uma visão extremamente otimista ou pessimista sobre determinado ativo.
É mais um exemplo de como uma grande ordem pode ter um motivo diferente daquele imaginado por quem observa apenas o gráfico.
Hedge: quando uma instituição compra para se proteger
Outro conceito fundamental é o hedge, ou proteção.
Uma empresa pode utilizar instrumentos financeiros para reduzir sua exposição a determinados riscos.
Uma companhia que possui receitas ou custos relacionados ao dólar, por exemplo, pode utilizar instrumentos de proteção cambial.
Nesse caso, uma operação de compra ou venda não significa necessariamente que a empresa esteja tentando lucrar diretamente com a direção do mercado.
Ela pode simplesmente estar tentando reduzir uma exposição existente.
Essa distinção é fundamental para compreender o comportamento dos grandes participantes.
Arbitragem e diferenças de preço
Instituições também podem participar de estratégias de arbitragem.
A arbitragem busca explorar diferenças de preço entre ativos ou mercados relacionados, levando em consideração custos, riscos e condições de execução.
Imagine que dois instrumentos relacionados apresentem uma diferença de preço considerada relevante. Um participante pode comprar um e vender outro buscando capturar essa diferença.
Essas operações podem contribuir para aproximar preços entre mercados relacionados.
Mais uma vez, isso mostra como nem toda compra representa uma aposta simples de alta.
Por que grandes ordens podem ser difíceis de identificar?
Imagine que um fundo queira comprar uma posição muito grande.
Se colocar toda a quantidade no livro de ofertas, outros participantes poderão perceber sua intenção. Isso pode alterar o comportamento do mercado antes que o fundo consiga concluir sua execução.
Por isso, grandes participantes podem utilizar estratégias para reduzir a exposição de suas intenções.
Podem dividir ordens, utilizar algoritmos, distribuir operações e utilizar diferentes horários ou mercados.
Isso não significa automaticamente comportamento irregular.
Muitas dessas técnicas fazem parte da execução normal de grandes posições.
O que o pequeno investidor pode aprender com isso?
O objetivo não é tentar simplesmente “seguir os grandes”.
Isso seria uma interpretação excessivamente simplificada.
O pequeno investidor pode aprender algo muito mais importante: o mercado possui diferentes participantes com diferentes objetivos.
Essa compreensão ajuda a evitar interpretações superficiais.
Quando você observa uma grande movimentação, pode perguntar:
Por que alguém está comprando?
É investimento? Hedge? Rebalanceamento? Arbitragem? Especulação? Execução algorítmica?
Não existe necessariamente uma resposta única.
Essa mentalidade ajuda a desenvolver uma visão mais madura sobre o mercado financeiro.
O pequeno investidor está sempre em desvantagem?
Existe uma diferença importante entre tamanho e agilidade.
Uma grande instituição possui enorme capacidade financeira, mas também enfrenta limitações.
Uma posição gigantesca pode ser difícil de executar.
Um pequeno investidor pode entrar e sair de determinados ativos com mais facilidade, dependendo da liquidez.
Além disso, instituições precisam seguir políticas, limites, mandatos e controles de risco.
Portanto, não devemos imaginar o mercado simplesmente como uma batalha na qual o pequeno investidor necessariamente perde.
O importante é compreender as características de cada participante e operar dentro de uma realidade compatível com seu próprio capital e perfil de risco.
Como observar a atuação institucional?
Não existe uma ferramenta mágica que mostre exatamente o que cada instituição está fazendo em tempo real.
Entretanto, existem informações que podem ajudar a compreender os fluxos do mercado, como volume, preço, fluxo de ordens, contratos negociados, dados de mercado, posições divulgadas quando disponíveis, movimentações de grandes carteiras e indicadores de posicionamento.
A interpretação precisa ser feita com cautela.
Não devemos transformar uma hipótese em certeza.
Uma determinada movimentação pode ter diversas explicações, e identificar exatamente a intenção de um participante exige informações que muitas vezes não estão disponíveis ao investidor em tempo real.

Instituições e análise técnica
Também é importante compreender que instituições podem utilizar análise técnica.
Entretanto, sua tomada de decisão pode envolver muitas outras variáveis.
Uma gestora pode analisar fundamentos, valuation, cenário macroeconômico, risco, liquidez, correlações e fatores quantitativos.
Por isso, não existe uma única “estratégia institucional”.
Existem milhares de estratégias diferentes.
Essa diversidade é justamente uma das características que tornam o mercado financeiro tão complexo.
O que acontece quando vários participantes pensam diferente?
Essa é uma das características mais interessantes do mercado.
Um investidor acredita que determinado ativo está barato. Outro acredita que está caro.
Um fundo compra.
Outro vende.
Uma empresa faz hedge.
Um trader especula.
Um market maker fornece liquidez.
Um algoritmo executa uma carteira.
Todos participam simultaneamente.
O preço surge justamente dessa interação.
Podemos pensar no mercado como um grande mecanismo de negociação de expectativas.
Cada participante possui sua própria visão, necessidade ou estratégia, e o preço representa o ponto em que compradores e vendedores conseguem realizar negócios naquele momento.
O preço representa um consenso?
Podemos dizer que o preço representa um ponto de encontro momentâneo entre compradores e vendedores.
Isso não significa que todos concordem sobre o valor do ativo.
Na verdade, a existência de uma negociação exige justamente que existam interesses diferentes.
Quem compra acredita que, naquele momento, comprar faz sentido.
Quem vende aceita entregar o ativo naquele preço.
O preço é resultado dessa interação.
E ele pode mudar assim que novas informações ou novas ordens alteram esse equilíbrio.
A conexão entre instituições e liquidez
Agora podemos entender melhor por que instituições são importantes para o estudo do fluxo.
Grandes participantes podem gerar volumes significativos, mas também precisam encontrar liquidez para executar suas posições.
Isso cria uma relação importante:
grande capital precisa de liquidez para ser executado.
Quando existe bastante liquidez, grandes posições podem ser negociadas com menor impacto.
Quando a liquidez desaparece, os movimentos podem se tornar muito mais rápidos.
Esse fenômeno é particularmente importante em momentos de estresse ou de forte alteração nas expectativas.
O que acontece em momentos de pânico?
Durante eventos inesperados, muitos participantes podem tentar reduzir risco simultaneamente.
Imagine que vários fundos estejam tentando vender ativos ao mesmo tempo.
Se a quantidade de vendedores aumentar muito e não houver compradores suficientes nos preços anteriores, o mercado pode cair rapidamente.
Esse processo pode aumentar ainda mais a volatilidade.
O mesmo pode acontecer no sentido contrário durante momentos de forte euforia.
Por isso, eventos macroeconômicos e notícias inesperadas podem provocar mudanças rápidas na liquidez e no comportamento dos participantes.
Instituições e volatilidade
Instituições podem participar de movimentos que aumentam ou diminuem a volatilidade de diversas maneiras.
Uma grande movimentação de capital pode alterar a relação entre oferta e demanda. Algoritmos podem acelerar determinadas estratégias. Fundos podem ajustar posições. Investidores podem reduzir riscos.
Mas é importante não atribuir todo movimento a uma instituição específica sem evidências.
O mercado é um sistema formado por inúmeros participantes.
A volatilidade é resultado da interação entre eles.
Depois de estudar todos esses conceitos, podemos chegar a uma conclusão importante:
o mercado não é movimentado por uma única força.
Ele é formado pela interação de participantes diferentes.
Alguns possuem pouco capital. Outros administram bilhões.
Alguns operam em segundos. Outros pensam em décadas.
Alguns buscam retorno. Outros buscam proteção.
Alguns fornecem liquidez. Outros consomem liquidez.
Essa diversidade cria a dinâmica que finalmente observamos nos gráficos.
Como juntar tudo o que aprendemos até aqui?

Essa sequência cria uma base importante para o leitor do Lippão Investing compreender o mercado de maneira mais ampla, indo além da simples observação de candles.
Conclusão: O mercado é maior do que o gráfico
Um gráfico pode mostrar uma alta.
Mas por trás dela existem decisões, expectativas, ordens, compradores, vendedores, instituições, algoritmos, estratégias e riscos.
E, acima de tudo, existe incerteza.
Compreender o papel das instituições não significa tentar descobrir exatamente o que os grandes participantes estão fazendo a cada segundo.
Significa entender que o mercado é composto por diferentes agentes, cada um com seus próprios objetivos, limitações e estratégias.
Essa visão ajuda o investidor a abandonar explicações simplistas como:
“Os grandes estão comprando, então vai subir.”
ou:
“Os grandes estão vendendo, então vai cair.”
A realidade é muito mais complexa.
Uma instituição pode comprar por diversos motivos. Pode vender para proteger uma posição. Pode executar uma estratégia de arbitragem. Pode rebalancear uma carteira. Pode fornecer liquidez ou simplesmente ajustar sua exposição.
Por isso, a melhor pergunta não é apenas:
“O que os grandes estão fazendo?”
Uma pergunta muito mais útil é:
“O que está acontecendo com o preço, o volume, a liquidez e o fluxo dentro do contexto atual?”
Essa mudança de perspectiva representa uma evolução importante na leitura do mercado.
Lippão Investing – O mercado é uma disputa de expectativas
Ao longo dos últimos artigos, construímos uma verdadeira cadeia de entendimento.
Aprendemos que decisões econômicas influenciam expectativas. Aprendemos que notícias podem alterar essas expectativas. Vimos que os participantes transformam suas expectativas em decisões. Essas decisões se transformam em ordens. As ordens geram negócios. Os negócios alteram a relação entre oferta e demanda. E a interação entre todos esses participantes produz aquilo que finalmente aparece na tela:
o preço.
Essa é uma das maiores lições que podemos levar desta sequência.
O candle que aparece no gráfico é apenas a representação visual de uma história muito maior.
Por trás dele existe comportamento, capital, expectativa, risco, estratégia e disputa.
Compreender essa estrutura é uma das bases para desenvolver uma visão mais madura sobre o mercado financeiro.
Nenhuma instituição possui controle absoluto sobre os preços.
Nenhuma ferramenta consegue prever o futuro com certeza.
Nenhuma estratégia elimina o risco.
Mas quanto mais conhecimento o investidor possui sobre o funcionamento do mercado, maior pode ser sua capacidade de interpretar aquilo que está acontecendo sem depender apenas de emoções ou manchetes.
Esse é um dos principais objetivos da educação financeira: não prometer certezas, mas ensinar o investidor a fazer perguntas melhores e tomar decisões mais conscientes.