Como Montar um Orçamento Mensal que Realmente Funciona? Se tem uma pergunta que chega quase todo dia na nossa caixa de mensagens é essa: “Lippao, por onde eu começo a organizar minha vida financeira?” E a resposta, na grande maioria das vezes, é a mesma: comece por um orçamento mensal.
Parece óbvio, quase clichê. Mas a verdade é que a maioria das pessoas nunca fez um orçamento de verdade, no máximo, tentou “ficar de olho” nos gastos, ou usou um aplicativo do banco que mostra tudo bagunçado, sem categoria, sem lógica, sem direção. O resultado é sempre o mesmo: o mês termina, o salário some, e ninguém sabe exatamente para onde foi o dinheiro. Um orçamento mensal eficiente não precisa ser complicado, cheio de fórmulas malucas ou planilhas de dar dor de cabeça. Ele precisa fazer três coisas muito simples: mostrar quanto dinheiro entra, mostrar para onde esses recursos estão indo, e mostrar quanto sobra (ou falta) no fim do mês. Só isso já muda completamente a forma como você lida com o seu dinheiro.
Neste artigo, vamos construir esse orçamento do zero, passo a passo, do jeito Lippao Investing: didático, direto ao ponto e pensado para quem está começando agora. E, no final, tem um bônus especial: uma planilha pronta para você baixar e usar, sem precisar montar nada do zero. Por que criar um orçamento mensal?
Antes de entrar na parte prática, vale entender por que esse hábito é tão importante, e por que ele é, sem exagero, o primeiro passo de qualquer jornada de educação financeira.
Organizar as finanças ajuda a: Evitar gastos por impulso, porque você passa a enxergar o efeito de cada compra no seu saldo antes mesmo de fazê-la; Identificar desperdícios, como assinaturas que você não usa mais, taxas bancárias desnecessárias ou compras repetidas que passam despercebidas;
Planejar objetivos, como uma viagem, a troca de carro, a entrada de um imóvel ou a criação de uma reserva de emergência;
Tomar decisões com mais segurança, porque você deixa de decidir “no sentimento” e passa a decidir com números na mão.
É importante deixar uma coisa clara: o objetivo do orçamento não é controlar cada centavo de forma rígida, como se você estivesse se punindo por gastar. O objetivo é dar clareza. É entender exatamente como o seu dinheiro se movimenta, para que você possa usá-lo de acordo com as suas prioridades, e não de acordo com o impulso do momento ou a pressão social de “todo mundo está fazendo isso”.
Pense assim: um orçamento é como o painel de um carro. Ele não decide para onde você vai dirigir, mas mostra a velocidade, o nível de combustível e se algo está prestes a dar problema. Sem esse painel, você até chega a algum lugar, mas corre um risco muito maior de ficar sem gasolina no meio do caminho.
Existe também um efeito psicológico pouco comentado: quem passa a acompanhar o próprio orçamento desenvolve, com o tempo, uma relação mais tranquila com o dinheiro. A ansiedade de “não saber quanto tenho” ou “não saber se vou fechar o mês” costuma ser mais desgastante do que o próprio aperto financeiro. Ter clareza, mesmo quando os números não são ótimos, já traz um alívio real, porque transforma uma sensação vaga de insegurança em um problema concreto, que pode ser resolvido com um plano. Os cinco passos para montar seu orçamento mensal, vamos agora à parte prática. O processo pode ser dividido em cinco etapas simples, que juntas formam um ciclo completo de planejamento financeiro mensal.
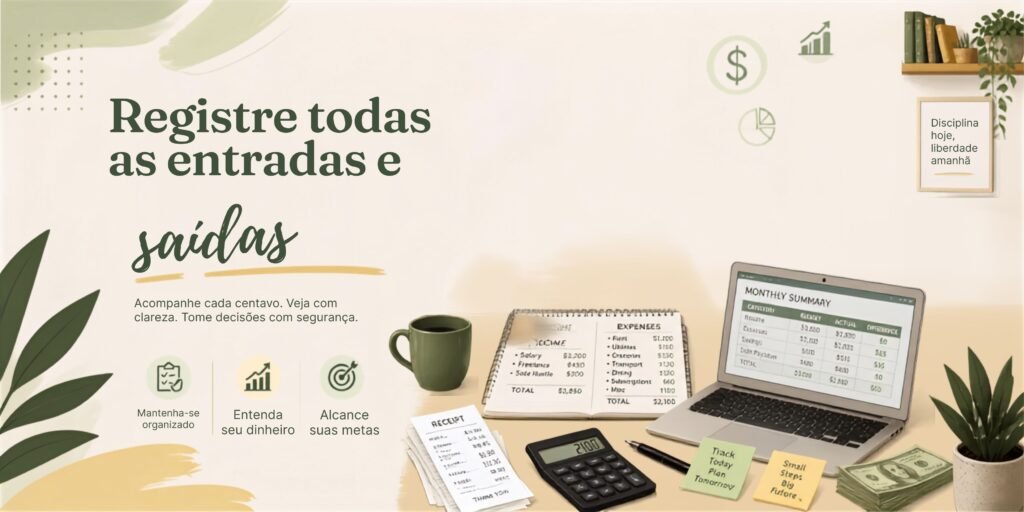
Para iniciar a organização de um orçamento mensal, faça o seguinte :
Registre todas as entradas
O primeiro passo é simples, mas costuma ser negligenciado: anote todas as receitas previstas para o mês. Isso inclui:
Salário fixo (CLT, estatutário, etc.);
Renda de trabalho autônomo ou freelas;
Rendimentos de investimentos (dividendos, juros, aluguéis);
Pensões e benefícios;
Qualquer outra fonte de dinheiro que entre na sua conta, mesmo que seja esporádica. A pesar de não ser considerado orçamento mensal, devem ser registrados para análise.
Um detalhe importante: registre sempre o valor líquido, ou seja, aquele que realmente vai cair na sua conta, já descontados impostos, INSS e outras deduções. Não adianta planejar com base no salário bruto, porque isso vai gerar um orçamento irreal desde o início, e um orçamento irreal é pior do que nenhum orçamento, porque passa uma falsa sensação de segurança.
Se você tem uma renda variável, como comissões ou trabalho autônomo, uma boa prática é usar a média dos últimos três a seis meses como referência, sempre optando pelo cenário mais conservador. É melhor ser surpreendido positivamente do que descobrir, no meio do mês, que a receita não veio como esperado.
Vale também mapear receitas que não são mensais, mas que acontecem ao longo do ano, como 13º salário, restituição de Imposto de Renda, bônus e participação nos lucros (PLR). Esses valores não entram no orçamento mensal recorrente, mas merecem um planejamento à parte: em vez de gastar tudo assim que cai na conta, vale reservar uma parte para reforçar a reserva de emergência ou adiantar objetivos de médio prazo.
Separe as despesas
Com as entradas mapeadas, é hora de olhar para o outro lado da equação. Divida suas despesas em categorias claras, como:
Moradia (aluguel, financiamento, condomínio, IPTU);
Alimentação (mercado, feira, restaurantes, delivery);
Transporte (combustível, transporte público, aplicativos, manutenção do carro);
Saúde (plano de saúde, remédios, consultas, academia);
Educação (cursos, mensalidades, material didático);
Lazer (streaming, cinema, viagens, hobbies);
Dívidas (parcelas de empréstimos, cartão de crédito, financiamentos);
Investimentos (aportes mensais em renda fixa, ações, fundos, etc.).
Além de categorizar, é essencial diferenciar despesas fixas de despesas variáveis. As fixas são aquelas que se repetem todo mês com valor parecido, como aluguel e mensalidade da academia. As variáveis mudam de mês para mês, como a conta de energia ou os gastos com alimentação fora de casa.
Essa separação é importante porque as despesas fixas são mais difíceis de cortar no curto prazo, geralmente exigem uma renegociação de contrato ou uma mudança estrutural, como trocar de plano ou de moradia. Já as despesas variáveis costumam ser o primeiro lugar onde é possível encontrar espaço para economizar quando o orçamento aperta.
Uma categoria que merece atenção especial é a de despesas invisíveis: aquelas pequenas cobranças recorrentes que a gente simplesmente esquece que existem. Assinaturas de streaming duplicadas, aplicativos com cobrança automática, planos de celular acima do necessário, taxas de manutenção de conta bancária. Isoladamente, cada uma parece insignificante, R$ 20 aqui, R$ 35 ali. Somadas ao longo de um ano, no entanto, esses valores costumam surpreender quem nunca parou para revisá-los com atenção.
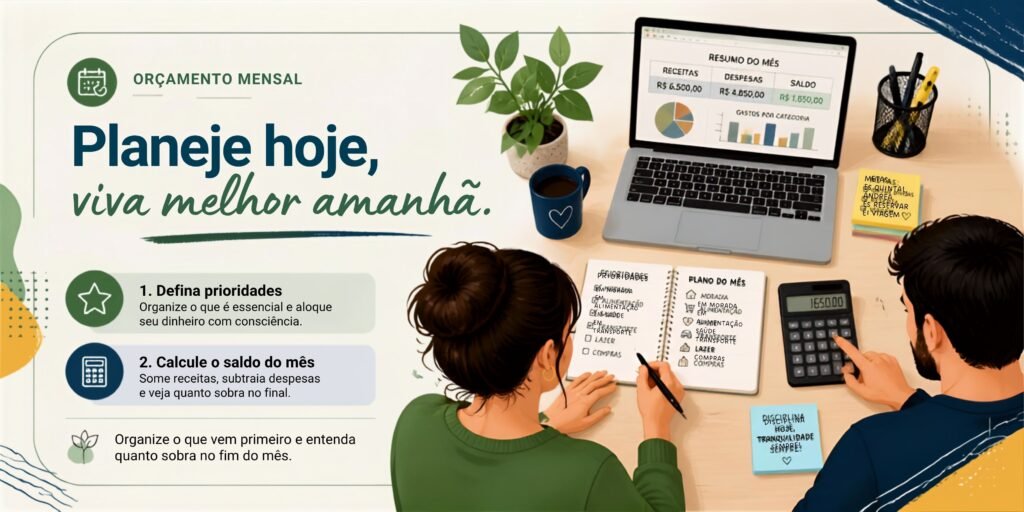
Defina prioridades
Aqui está um dos pontos que mais separam quem consegue organizar a vida financeira de quem vive sempre no vermelho: a ordem em que o dinheiro é distribuído.
Antes de planejar compras, lazer ou qualquer gasto não essencial, reserve espaço no orçamento para:
Despesas essenciais: moradia, alimentação, saúde, transporte;
Pagamento de dívidas: principalmente as de juros altos, como cartão de crédito e cheque especial;
Formação da reserva de emergência: se você ainda não tem, esse deve ser um dos seus principais focos;
Investimentos compatíveis com seus objetivos, de acordo com o seu perfil e prazo.
Só depois de garantir esses quatro pilares é que faz sentido planejar o orçamento de lazer e consumo não essencial. Muita gente faz o caminho inverso: gasta primeiro com o que é supérfluo e só depois olha para o que sobrou, e na maioria das vezes, sobra pouco ou nada. Inverter essa lógica é um dos ajustes mais poderosos que você pode fazer na sua vida financeira.
Uma forma prática de organizar essas prioridades é usando alguma referência percentual como ponto de partida, nunca como regra absoluta, mas como um norte. Um modelo bastante conhecido sugere algo como 50% da renda para despesas essenciais, 30% para desejos e lazer, e 20% para dívidas, reserva e investimentos. Na prática, cada pessoa vai ajustar essas proporções de acordo com o seu momento de vida: quem está endividado, por exemplo, pode precisar direcionar temporariamente uma fatia maior para quitar compromissos com juros altos, mesmo que isso signifique reduzir o lazer por um período.
O ponto central não é seguir um percentual exato, mas garantir que exista uma ordem consciente de prioridades, em vez de deixar que o próprio impulso do dia a dia decida isso por você.
Calcule o saldo do mês
Com as entradas e saídas organizadas, chegamos ao número mais importante do seu orçamento: o saldo mensal. A fórmula é simples:
Saldo mensal = Total de entradas − Total de saídas
Se o resultado for positivo, você tem um excedente que pode (e deve) ser direcionado para metas específicas, reforço da reserva de emergência ou novos investimentos. Deixar esse valor “solto” na conta corrente, sem destino definido, é um convite para que ele se dissolva em gastos não planejados até o fim do mês seguinte.
Se o resultado for negativo, é hora de agir. Isso pode significar reduzir despesas variáveis, renegociar dívidas e compromissos fixos, ou buscar novas fontes de receita. O importante é não ignorar o sinal, um saldo negativo recorrente é o principal caminho para o endividamento crônico.
Vale destacar que um saldo negativo pontual, em um mês específico com uma despesa extraordinária, não é motivo de pânico. O problema real aparece quando esse padrão se repete mês após mês, indicando que o nível de gastos estruturais está acima da capacidade de renda, e é justamente esse tipo de padrão que só fica visível quando você acompanha o orçamento de forma consistente, e não apenas de vez em quando.
Revise o orçamento semanalmente
Um erro comum é montar o orçamento no início do mês e só voltar a olhar para ele 30 dias depois, quando já é tarde para corrigir qualquer desvio. A recomendação da Lippao Investing é simples: faça uma revisão semanal.
Reserve 10 a 15 minutos, uma vez por semana, para:
Comparar o que foi planejado com o que realmente aconteceu;
Ajustar categorias que estouraram o previsto;
Realocar recursos entre categorias, se necessário;
Confirmar se você continua no caminho para fechar o mês com saldo positivo.
Esse hábito transforma o orçamento de uma tarefa burocrática feita uma vez por mês em um processo vivo, que acompanha a sua realidade financeira em tempo real, e é exatamente esse acompanhamento constante que faz toda a diferença nos resultados.
Uma sugestão prática: escolha sempre o mesmo dia e horário para essa revisão, por exemplo, todo domingo à noite, antes de planejar a semana seguinte. Transformar isso em um ritual fixo, associado a um momento específico da rotina, aumenta muito a chance de o hábito se manter ao longo dos meses. Orçamentos que falham geralmente não falham por falta de planilha, falham por falta de repetição.
Erros comuns ao montar um orçamento mensal
Antes de irmos para o bônus, vale a pena destacar alguns erros que aparecem com frequência entre quem está começando:
Ser otimista demais com as receitas e pessimista demais com as despesas, criando um orçamento que nunca bate com a realidade;
Esquecer despesas anuais, como IPVA, seguro do carro ou material escolar, que não aparecem todo mês mas precisam ser provisionadas (o ideal é dividir o valor anual por 12 e reservar essa fatia todo mês);
Não registrar pequenos gastos, como um café ou um lanche, que parecem irrelevantes isoladamente mas somam um valor significativo ao longo do mês;
Desistir após o primeiro mês “ruim”, quando o orçamento não fecha como esperado, na prática, os primeiros meses servem justamente para calibrar o processo;
Não ter uma meta clara por trás do orçamento, o que faz o hábito perder sentido rapidamente. Lembre-se: o orçamento é meio, não fim. O fim é a sua liberdade financeira;
Copiar o orçamento de outra pessoa sem adaptar à própria realidade, ignorando que cada família, cada cidade e cada momento de vida têm um custo de vida diferente;
Misturar contas pessoais com contas de terceiros, como dividir despesas com familiares sem separar claramente o que é gasto próprio e o que é reembolso, isso distorce completamente a leitura do orçamento.
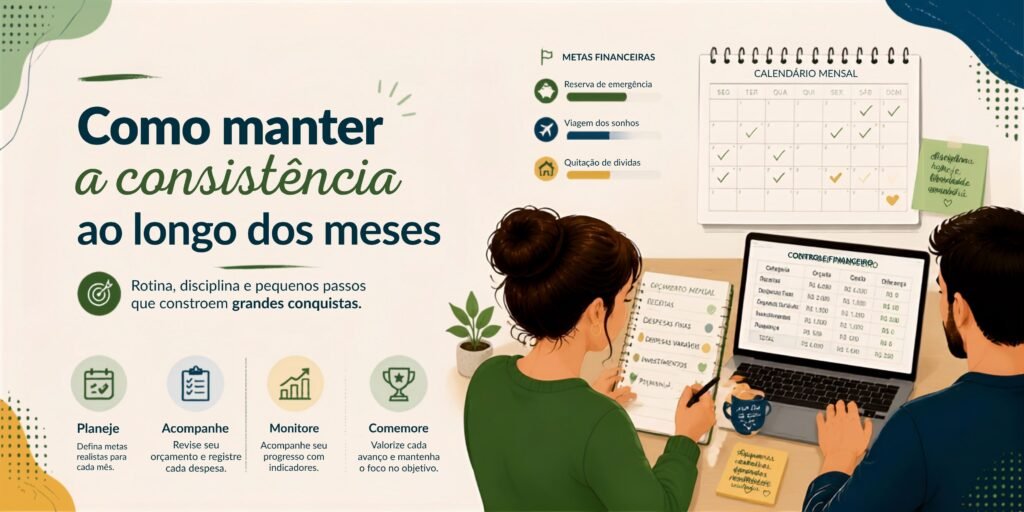
Como manter a consistência ao longo dos meses
Montar o orçamento uma única vez é fácil. O desafio real é mantê-lo vivo, mês após mês, sem que ele vire mais uma tarefa abandonada na lista de boas intenções que não saem do papel. Algumas práticas ajudam bastante nesse processo de consolidação do hábito.
A primeira é simplificar ao máximo o processo de registro. Quanto mais complicado for anotar um gasto, menor a chance de você realmente fazer isso todos os dias. Escolha uma ferramenta com a qual você já tem familiaridade, pode ser uma planilha, um aplicativo do celular ou até um caderno, se for isso que funciona para você, e evite trocar de ferramenta o tempo todo, porque cada troca reinicia a curva de aprendizado e aumenta a chance de desistência.
A segunda prática é comemorar pequenas vitórias. Fechar um mês com saldo positivo, mesmo que pequeno, é uma conquista real e merece ser reconhecida. Esse reforço positivo ajuda a manter a motivação, especialmente nos primeiros meses, quando os resultados ainda não são tão expressivos quanto se gostaria.
A terceira é envolver quem divide as contas com você. Se o orçamento é familiar, envolver o parceiro ou parceira, ou outros membros da casa, na revisão semanal evita que a responsabilidade recaia sobre uma única pessoa, e reduz muito o risco de desalinhamento, quando um lado da casa está cortando gastos enquanto o outro continua gastando sem controle.
Por fim, revise o orçamento como um todo a cada três ou quatro meses, não apenas semana a semana. Isso permite identificar tendências que não aparecem em uma única semana isolada, como um aumento gradual nos gastos com delivery ou uma categoria que consistentemente estoura o planejado. Esses ajustes de médio prazo são tão importantes quanto o acompanhamento semanal, porque corrigem a rota do orçamento antes que pequenos desvios se transformem em um problema estrutural.
Um exemplo prático de orçamento
Para deixar tudo ainda mais concreto, vamos simular um caso simples. Imagine uma pessoa com renda líquida mensal de R$ 5.000. Seguindo a lógica de prioridades que vimos anteriormente, um possível planejamento seria:
Despesas essenciais (moradia, alimentação, transporte, saúde): em torno de R$ 2.500, o que representa 50% da renda;
Pagamento de dívidas: R$ 500, priorizando o compromisso de juros mais altos primeiro;
Reserva de emergência e investimentos: R$ 500, formando um colchão de segurança e, aos poucos, uma carteira de investimentos;
Lazer e desejos pessoais: R$ 1.000, incluindo streaming, saídas, hobbies e pequenos prazeres do dia a dia;
Margem de segurança: R$ 500 restantes, funcionando como um respiro para imprevistos do mês ou reforço extra de alguma categoria que precise de mais espaço.
Note que essa distribuição não é uma fórmula fixa, é apenas um exemplo de como transformar os cinco passos deste artigo em números concretos. O que muda de pessoa para pessoa não é o método, mas os valores dentro de cada categoria. Alguém com dívidas mais pesadas pode precisar reduzir temporariamente o lazer para dar conta dos compromissos; alguém sem dívidas pode direcionar uma fatia maior para investimentos desde já.
O importante é que, ao final do exercício, a soma de todas as categorias bata exatamente com a renda líquida disponível, sem sobra “perdida” e sem déficit escondido. Esse é o teste real de que o orçamento está fechado corretamente.
Perguntas frequentes sobre orçamento mensal
Preciso anotar absolutamente tudo, até um cafezinho de R$ 5?
Idealmente sim, pelo menos nos primeiros meses. É justamente esse tipo de gasto pequeno e recorrente que mais foge do controle ao longo do tempo. Depois que você já tiver um bom domínio dos seus padrões de consumo, pode ser que compensar apenas os grupos de pequenos gastos semanalmente, em vez de item por item, já seja suficiente.
E se eu não conseguir seguir o orçamento no primeiro mês?
É absolutamente normal. O primeiro mês de qualquer orçamento serve, na prática, como um diagnóstico: ele mostra onde você realmente está gastando, muitas vezes de forma bem diferente do que você imaginava. Use essa informação para ajustar o planejamento do mês seguinte, em vez de encarar como um fracasso.
Orçamento funciona só para quem ganha pouco?
Não. Pessoas com renda alta também se beneficiam, e muito de um orçamento organizado, porque o padrão de vida tende a crescer junto com a renda, e sem acompanhamento é fácil gastar tudo o que entra, independentemente do valor. Orçamento não é sobre quanto você ganha, é sobre a relação entre o que entra e o que sai.
Aplicativo ou planilha: o que é melhor?
Depende do seu perfil. Aplicativos de finanças costumam automatizar a importação de gastos do cartão e da conta, o que economiza tempo, mas oferecem menos flexibilidade de categorização. Planilhas dão controle total sobre categorias, fórmulas e visualização, exigindo em troca um pouco mais de disciplina no lançamento manual. Muita gente inicia com planilha, como a que preparamos neste artigo, para entender o processo de perto, e depois migra para um aplicativo quando já tem o hábito consolidado.
Bônus: planilha de orçamento mensal pronta para usar
Para você sair daqui já aplicando tudo o que aprendeu neste artigo, preparamos uma planilha de orçamento mensal pronta para uso, disponível para download gratuito.
Ela já vem com:
Uma aba de lançamentos, onde você registra entradas e saídas do mês, com uma linha de exemplo preenchida para te mostrar o formato;
Cálculo automático do total de entradas, total de saídas e saldo do mês, sem que você precise escrever nenhuma fórmula;
Uma aba de resumo por categoria, que mostra automaticamente quanto você gastou em cada área (moradia, alimentação, transporte, saúde, lazer, dívidas e investimentos), facilitando a identificação de onde estão os maiores ralos do seu orçamento mensal.
É só baixar, apagar os exemplos e começar a lançar os seus próprios números. Toda semana, volte à planilha para atualizar os lançamentos e acompanhar o saldo, lembrando da recomendação deste artigo: revisão semanal é o que transforma o orçamento em hábito.
Conclusão:
Um Orçamento Mensal que realmente funciona é simples, atualizado e baseado na sua realidade, não em uma versão idealizada dela. Comece registrando as entradas e saídas, defina prioridades claras, calcule o saldo mensal e revise o processo semanalmente. O mais importante não é a planilha em si, mas transformar esse acompanhamento em um hábito consistente.
É esse hábito, repetido mês após mês, que constrói a base para tudo o que vem depois: a reserva de emergência, a quitação de dívidas e, finalmente, os primeiros investimentos. Não existe atalho, mas existe um primeiro passo, e ele é exatamente esse orçamento que você acabou de aprender a montar.
Este conteúdo tem finalidade educativa e não substitui uma análise financeira personalizada.
➡ Próximo da série: continue sua jornada de organização financeira e veja como transformar o saldo positivo do seu orçamento em proteção real para o seu futuro, no próximo post da série sobre educação financeira da Lippao Investing.O Que São Ações e Como Começar a Investir na Bolsa de Valores